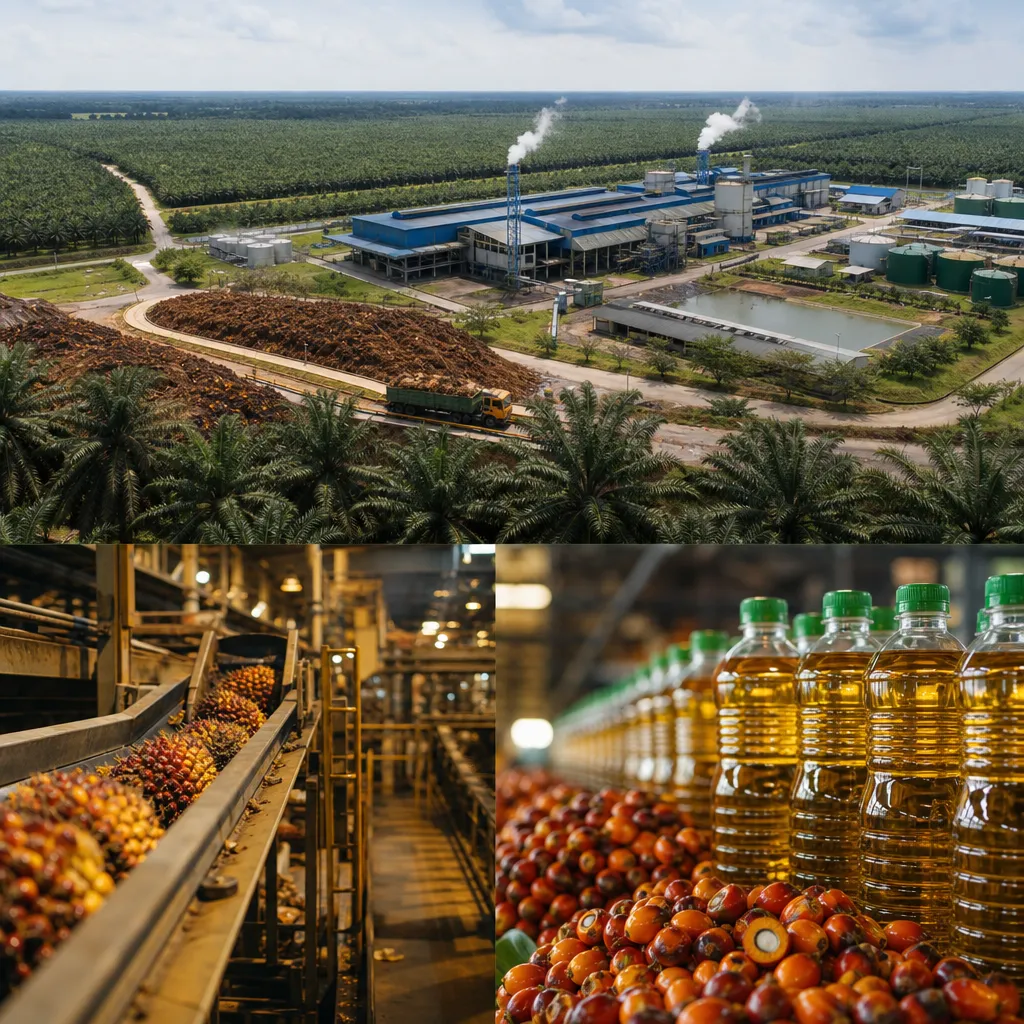
Największe plantacje palmy olejowej znajdują się przede wszystkim w Indonezji i Malezji, a przy kryterium powierzchni plantacji kontrolowanej przez pojedynczą grupę liderem zestawienia pozostaje Sime Darby Plantation. W tym artykule ranking dotyczy firm i grup plantacyjno-przetwórczych, a nie krajów, i opiera się na hektarach zasadzonych palmą olejową według najnowszych publicznie dostępnych, porównywalnych danych za lata 2023–2024. Zakres jest globalny, lecz praktycznie koncentruje się na Azji Południowo-Wschodniej, bo tam znajduje się zdecydowana większość wielkotowarowych plantacji. Najważniejsze ograniczenie polega na tym, że część spółek podaje areał „managed”, część „planted area”, a część łączy własne plantacje z areałem drobnych dostawców, dlatego do rankingu włączono wyłącznie wartości możliwie najbliższe bezpośrednio kontrolowanej powierzchni zasadzonych plantacji.
Jak powstał ranking największych plantacji palmy olejowej?
Przedmiotem rankingu są grupy kapitałowe prowadzące plantacje palmy olejowej. Nie klasyfikuję tu państw, regionów ani całego rynku oleju palmowego, lecz przedsiębiorstwa, które raportują powierzchnię upraw. Najbardziej naturalnym i porównywalnym miernikiem dla tematu „największe plantacje palmy olejowej” jest powierzchnia zasadzona palmą olejową w hektarach, a nie przychód, produkcja CPO czy moce rafineryjne.
Źródłami były przede wszystkim raporty roczne i raporty zrównoważonego rozwoju firm za 2023 lub 2024 rok, prezentacje inwestorskie oraz oficjalne informacje korporacyjne. W przypadku spółek notowanych na giełdzie wykorzystano dane publikowane dla inwestorów; w przypadku grup prywatnych – oficjalne profile korporacyjne i raporty ESG, jeśli zawierały porównywalne wolumeny.
Do rankingu kwalifikowano tylko te podmioty, dla których można było ustalić publicznie raportowaną lub oficjalnie deklarowaną powierzchnię plantacji palmy olejowej. Jeżeli firma podawała kilka kategorii areału, preferowana była wartość planted area lub równoważna. Nie łączono plantacji własnych z całym areałem dostawców zewnętrznych i programów smallholder, chyba że źródło wyraźnie rozdzielało te kategorie.
W tym rankingu nie ma potrzeby przeliczania walut, ponieważ wszystkie wyniki podano w jednej jednostce: hektarach. Różnice między okresami sprawozdawczymi pozostają jednak istotne: część danych dotyczy roku kalendarzowego 2023, a część roku obrotowego zakończonego w 2024 roku. Tam, gdzie miało to znaczenie, zostało zaznaczone w tabeli.
Największe plantacje palmy olejowej – ranking
| Miejsce | Firma, kraj, zakład albo organizacja | Siedziba lub lokalizacja | Wynik | Rok lub okres danych | Źródło i ważna uwaga |
|---|---|---|---|---|---|
| 1 | Sime Darby Plantation Berhad | Malezja; plantacje w Malezji, Indonezji i Papui-Nowej Gwinei | ok. 602 tys. ha planted area | FY2024 | Raport roczny spółki; jedna z najlepiej raportowanych globalnych grup plantacyjnych |
| 2 | Golden Agri-Resources / Sinar Mas | Singapur / Indonezja | ok. 536 tys. ha planted area | 2023 | Raport roczny GAR; dane dotyczą głównie aktywów w Indonezji |
| 3 | Wilmar International | Singapur; plantacje głównie w Indonezji, Malezji i Afryce | ok. 232 tys. ha planted area | 2023 | Raport zrównoważonego rozwoju i materiały korporacyjne; grupa jest znacznie większa w handlu i przetwórstwie niż w samym areału plantacji |
| 4 | Astra Agro Lestari | Indonezja | ok. 285 tys. ha planted area | 2023 | Raport roczny spółki; grupa należy do konglomeratu Astra |
| 5 | Kuala Lumpur Kepong Berhad (KLK) | Malezja; plantacje w Malezji, Indonezji i Liberii | ok. 221 tys. ha planted area | FY2024 | Raport roczny KLK; dane dla plantacji własnych i kontrolowanych operacyjnie |
| 6 | First Resources | Singapur / Indonezja | ok. 213 tys. ha planted area | 2023 | Raport roczny spółki; dane obejmują głównie Sumatrę i Kalimantan |
| 7 | Bumitama Agri | Indonezja / Singapur | ok. 188 tys. ha planted area | 2023 | Raport roczny; powierzchnia plantacji w Indonezji |
| 8 | IOI Corporation Berhad | Malezja; plantacje w Malezji i Indonezji | ok. 175 tys. ha planted area | FY2024 | Raport roczny IOI; ważna grupa zintegrowana od plantacji po oleochemikalia |
| 9 | Musim Mas Group | Singapur / Indonezja | ok. 135 tys. ha planted area | 2023–2024 | Oficjalne materiały korporacyjne; grupa prywatna, bardzo duża w przetwórstwie i handlu, ale z mniejszym publicznym zakresem raportowania niż spółki giełdowe |
| 10 | Socfin Group | Luksemburg; plantacje w Afryce i Azji | ok. 90 tys. ha plantacji palmy olejowej | 2023 | Raport grupy; znaczący podmiot poza głównym duopolem Indonezja–Malezja |
Liderzy rankingu największych plantacji palmy olejowej
Sime Darby Plantation
Sime Darby Plantation z siedzibą w Malezji zajmuje 1. miejsce w rankingu dzięki powierzchni około 602 tys. ha zasadzonych plantacji palmy olejowej według danych za rok obrotowy 2024. To najczęściej wskazywana największa publicznie raportująca grupa plantacyjna na świecie, jeśli jako kryterium przyjmiemy hektary kontrolowanych upraw.
Znaczenie Sime Darby Plantation wynika nie tylko ze skali areału, ale też z dużego stopnia integracji pionowej: od upraw przez młyny po downstream. Dodatkowo grupa działa w kilku krajach, co odróżnia ją od części konkurentów skoncentrowanych niemal wyłącznie na Indonezji.
Golden Agri-Resources / Sinar Mas
Golden Agri-Resources, należąca do szerzej rozumianej grupy Sinar Mas, zajmuje 2. miejsce z areałem około 536 tys. ha planted area w 2023 roku. To jeden z filarów indonezyjskiego sektora palmowego i jednocześnie jedna z najbardziej rozpoznawalnych grup w globalnym handlu olejem palmowym.
Pozycja GAR wynika z połączenia dużej bazy plantacyjnej z rozbudowaną siecią młynów i aktywów przetwórczych. W praktyce jest to podmiot ważny zarówno jako producent surowca, jak i jako uczestnik łańcucha dostaw dla przemysłu spożywczego, oleochemicznego i biopaliwowego.
Wilmar International
Wilmar International zajmuje 3. miejsce przy oficjalnie raportowanym areale rzędu 232 tys. ha planted area za 2023 rok. To ciekawy przypadek, ponieważ Wilmar należy do największych światowych koncernów olejów roślinnych i składników spożywczych, ale nie opiera swojej pozycji wyłącznie na własnych plantacjach.
W odróżnieniu od części rywali przewaga Wilmaru w światowym przemyśle spożywczym mocniej wynika z przetwórstwa, logistyki i handlu niż z samej liczby hektarów. Dlatego w rankingu plantacji spółka jest niżej niż w zestawieniach największych firm olejowych według przychodów czy wolumenu przerobu.
Astra Agro Lestari
Astra Agro Lestari plasuje się na 4. miejscu z areałem około 285 tys. ha planted area w 2023 roku. To jeden z największych indonezyjskich producentów palmowych notowanych na giełdzie, z aktywami rozmieszczonymi w kilku kluczowych prowincjach.
Spółka jest ważna dla zrozumienia rynku, bo pokazuje skalę niezależnych grup plantacyjnych w Indonezji, które nie muszą być największe globalnie pod względem handlu, ale pozostają bardzo istotne jako producenci świeżych owocostanów i CPO.
Kuala Lumpur Kepong (KLK)
Kuala Lumpur Kepong zajmuje 5. miejsce z około 221 tys. ha planted area według roku obrotowego 2024. To jedna z najstarszych i najbardziej zdywersyfikowanych malezyjskich grup palmowych.
KLK łączy działalność plantacyjną z silną obecnością w oleochemikaliach i ingredientach dla przemysłu spożywczego. Dzięki temu firma ma znaczenie wykraczające poza sam areał, choć w niniejszym rankingu liczy się wyłącznie powierzchnia upraw.
First Resources
First Resources znalazło się na 6. miejscu z areałem około 213 tys. ha za 2023 rok. Spółka operuje głównie w Indonezji i od lat należy do grona najbardziej efektywnie zarządzanych grup plantacyjnych średnio-dużej skali.
Jej pozycja pokazuje, że między największymi konglomeratami a mniejszymi producentami istnieje szeroka grupa podmiotów o areałach przekraczających 200 tys. ha, które są bardzo ważne dla podaży surowca dla przemysłu spożywczego.
Bumitama Agri
Bumitama Agri zajmuje 7. miejsce z około 188 tys. ha planted area w 2023 roku. To kolejny duży producent skoncentrowany na Indonezji, z istotną obecnością na Kalimantanie i Sumatrze.
Firma jest dobrym przykładem podmiotu, którego znaczenie rynkowe opiera się na specjalizacji w upstreamie, czyli na plantacjach i pierwszym etapie przerobu, a nie na globalnym brandingu konsumenckim.
IOI Corporation
IOI Corporation z Malezji zajmuje 8. miejsce przy areale około 175 tys. ha według FY2024. To rozpoznawalna grupa, która łączy aktywa plantacyjne z zaawansowanym przetwórstwem olejów i tłuszczów specjalistycznych.
W sektorze spożywczym IOI jest ważna szczególnie jako dostawca składników dla producentów żywności, słodyczy i pieczywa. Sam areał plantacji jest jednak mniejszy niż w przypadku liderów stricte plantacyjnych.
Musim Mas Group
Musim Mas Group zajmuje 9. miejsce z oficjalnie komunikowanym areałem około 135 tys. ha. To prywatna grupa z bardzo dużym znaczeniem w przemyśle oleju palmowego, zwłaszcza w downstreamie i globalnym handlu.
Niższa pozycja w rankingu nie oznacza słabszej roli w całym sektorze. Po prostu publicznie raportowana baza plantacyjna Musim Mas jest mniejsza niż u liderów, podczas gdy cała grupa odgrywa ponadprzeciętną rolę jako przetwórca i eksporter.
Socfin Group
Socfin Group zamyka zestawienie z areałem około 90 tys. ha plantacji palmy olejowej w 2023 roku. To podmiot wyróżniający się geograficznie, bo ma wyraźnie silniejszą obecność w Afryce niż większość azjatyckich rywali.
Obecność Socfin w rankingu pokazuje, że choć rynek plantacji palmy olejowej jest zdominowany przez Indonezję i Malezję, istnieją również duże grupy rozwijające uprawy w Afryce Zachodniej i Środkowej.
Najważniejsze wnioski i struktura rynku
Po pierwsze, rynek największych plantacji palmy olejowej jest silnie skoncentrowany geograficznie. Nawet gdy siedziby firm znajdują się w Singapurze lub Malezji, zasadnicza część areału leży w Indonezji i Malezji. To potwierdza dane FAO, USDA i krajowych agencji statystycznych pokazujące dominację tych dwóch państw w światowej podaży oleju palmowego.
Po drugie, duży areał nie zawsze oznacza największy wpływ na cały przemysł spożywczy. Wilmar czy Musim Mas mogą mieć mniejszą powierzchnię plantacji niż liderzy stricte upstreamowi, ale dzięki skali rafinacji, frakcjonowania i handlu odgrywają ogromną rolę w globalnym łańcuchu dostaw tłuszczów roślinnych.
Po trzecie, w czołówce dominują grupy zintegrowane pionowo. Oznacza to połączenie plantacji, młynów, rafinerii i eksportu. Taki model zmniejsza zależność od samych cen surowca i pozwala lepiej kontrolować marżę na kolejnych etapach przetwórstwa.
Po czwarte, istotna jest różnica między plantacjami korporacyjnymi a bazą surowcową opartą na smallholderach. W wielu krajach znaczna część owocostanów pochodzi od drobnych plantatorów, ale ten ranking ich nie obejmuje, bo przedmiotem zestawienia są pojedyncze grupy kontrolujące duże areały.
- Najwięksi operatorzy plantacji są niemal wyłącznie powiązani z Indonezją i Malezją.
- Skala plantacji nie jest tym samym co skala przychodów lub światowego handlu olejem palmowym.
- Największe firmy spożywcze korzystające z oleju palmowego często kupują surowiec od zintegrowanych grup, a nie od jednej dominującej plantacji.
- Poza Azją wyróżnia się głównie Afryka, ale tamtejsi operatorzy mają zwykle mniejszy areał niż liderzy z Azji Południowo-Wschodniej.
Ograniczenia i różnice w danych
Największym ograniczeniem rankingu jest niejednolita metodologia raportowania. Jedne firmy podają „planted area”, inne „mature area”, jeszcze inne łączny „nucleus and plasma area” albo areał zarządzany. W celu zachowania porównywalności użyto przede wszystkim planted area, ale nie zawsze definicje w raportach są identyczne.
Drugi problem dotyczy okresów sprawozdawczych. Część firm raportuje rok kalendarzowy 2023, a część rok obrotowy kończący się w 2024 roku. Przy plantacjach różnice roczne zwykle nie zmieniają radykalnie układu czołówki, lecz mogą wpływać na dokładne wartości hektarów.
Trzecia kwestia to ograniczona transparentność niektórych grup prywatnych. Na rynku działają duże podmioty rodzinne i prywatne, które nie publikują pełnych, corocznych i szczegółowych danych porównywalnych ze spółkami giełdowymi. Dlatego ranking należy traktować jako oparty na najlepszych publicznie dostępnych danych, a nie jako absolutnie pełny rejestr wszystkich plantacji świata.
Wreszcie, nie należy mylić powierzchni plantacji z produkcją oleju palmowego. Wydajność z hektara zależy od wieku drzew, odmiany, opadów, jakości gleb i intensywności zarządzania. Firma z mniejszym areałem może w konkretnym roku wytworzyć więcej CPO na hektar niż większy konkurent.
FAQ
Czy największa plantacja palmy olejowej to zawsze jedna fizycznie zwarta plantacja?
Nie. W praktyce ranking dotyczy grup kontrolujących wiele plantacji i koncesji w różnych regionach. To suma areału zasadzonych upraw należących do danej grupy, a nie pojedynczy, ciągły obszar na mapie.
Dlaczego ranking nie obejmuje krajów produkujących najwięcej oleju palmowego?
Bo temat dotyczy plantacji, czyli podmiotów gospodarczych, a nie państw. Gdyby kryterium stanowiła produkcja krajowa, liderami byłyby przede wszystkim Indonezja i Malezja, ale byłby to inny ranking.
Czy większy areał oznacza większą produkcję oleju palmowego?
Niekoniecznie. Produkcja zależy także od plonów, wieku plantacji, udziału areału dojrzałego produkcyjnie oraz efektywności zbioru i przerobu. Hektary są dobrym miernikiem skali plantacji, ale nie zastępują danych o produkcji CPO.
Dlaczego niektóre znane koncerny olejowe są niżej w tym zestawieniu?
Niektóre grupy są bardzo duże dzięki handlowi, rafinacji i ingredientom dla przemysłu spożywczego, a nie dzięki największemu własnemu areałowi upraw. Dlatego ich pozycja w rankingu plantacji może być niższa niż w rankingu przychodów czy wolumenu sprzedaży.
Czy dane o plantacjach są w pełni porównywalne między firmami?
Nie w 100 proc. Różnią się definicje raportowanego areału, okresy sprawozdawcze i poziom szczegółowości. Z tego powodu najważniejsze jest porównanie rzędu wielkości i układu czołówki, a nie pozornej precyzji do pojedynczego hektara.
Jakie znaczenie mają największe plantacje palmy olejowej dla przemysłu spożywczego?
Bardzo duże, ponieważ olej palmowy pozostaje jednym z kluczowych tłuszczów roślinnych dla przemysłu spożywczego, m.in. w piekarnictwie, słodyczach, margarynach i żywności przetworzonej. Najwięksi operatorzy plantacyjni są ważnym ogniwem łańcucha dostaw dla wielu globalnych producentów żywności.