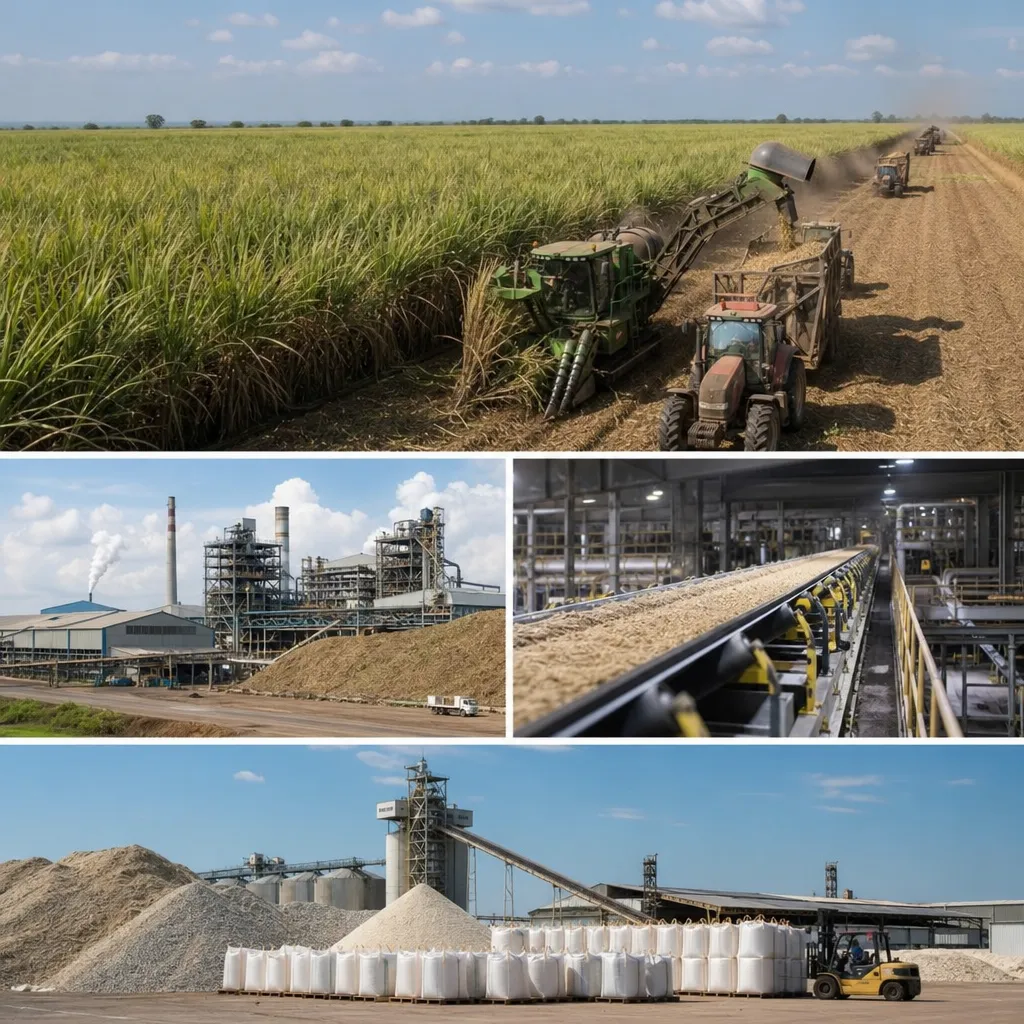
Temat „największe plantacje trzciny cukrowej” wymaga doprecyzowania kryterium, bo globalnie znacznie łatwiej o porównywalne dane dla krajów i regionów uprawy niż dla pojedynczych plantacji należących do firm lub gospodarstw. Dlatego ten ranking obejmuje największe kraje uprawiające trzcinę cukrową według powierzchni zbiorów, wyrażonej w mln ha, na podstawie najnowszych pełnych i porównywalnych danych FAOSTAT za 2022 rok. Liderem zestawienia jest Brazylia, która wyraźnie dominuje pod względem areału zbiorów trzciny cukrowej. Najważniejsze ograniczenie polega na tym, że dane statystyczne opisują powierzchnię upraw na poziomie krajowym, a nie pojedynczych plantacji, więc artykuł dotyczy w praktyce największych rynków i obszarów produkcji trzciny cukrowej.
Jak powstał ranking największych plantacji trzciny cukrowej?
Ranking został przygotowany według jednego miernika: powierzchni zbiorów trzciny cukrowej w 2022 roku, podawanej w hektarach i przedstawionej w mln ha. To najbardziej naturalne kryterium dla tematu plantacji, ponieważ odnosi się bezpośrednio do skali areału użytkowanego pod uprawę, a nie do wydajności, produkcji cukru, eksportu czy przychodów firm.
Źródłem danych jest FAOSTAT, czyli oficjalna baza Organizacji Narodów Zjednoczonych do spraw Wyżywienia i Rolnictwa, uzupełniona tam, gdzie to potrzebne, o kontekst z danych USDA i raportów branżowych dotyczących znaczenia danego rynku. Do rankingu zakwalifikowano kraje, ponieważ dla pojedynczych plantacji i przedsiębiorstw brakuje jednolitej, publicznej i globalnie porównywalnej statystyki powierzchni.
W artykule nie stosowano przeliczeń walutowych, ponieważ ranking opiera się na jednostce powierzchni. Wszystkie pozycje porównano według tej samej metodologii: powierzchnia zbiorów trzciny cukrowej raportowana dla jednego roku kalendarzowego. To ważne, bo nie należy mieszać areału upraw z produkcją w tonach ani z wydajnością z hektara, które zależą od klimatu, nawadniania, odmian i poziomu mechanizacji.
Największe plantacje trzciny cukrowej – ranking
| Miejsce | Firma, kraj, zakład albo organizacja | Siedziba lub lokalizacja | Wynik | Rok lub okres danych | Źródło i ważna uwaga |
|---|---|---|---|---|---|
| 1 | Brazylia | Ameryka Południowa | ok. 10,3 mln ha | 2022 | FAOSTAT 2022; ranking dotyczy powierzchni zbiorów, nie produkcji cukru |
| 2 | Indie | Azja Południowa | ok. 5,7 mln ha | 2022 | FAOSTAT 2022; bardzo duży areał, ale inna struktura gospodarstw niż w Brazylii |
| 3 | Chiny | Azja Wschodnia | ok. 1,3 mln ha | 2022 | FAOSTAT 2022; koncentracja upraw głównie na południu kraju |
| 4 | Tajlandia | Azja Południowo-Wschodnia | ok. 1,2 mln ha | 2022 | FAOSTAT 2022; kraj należy też do czołowych eksporterów cukru |
| 5 | Pakistan | Azja Południowa | ok. 1,1 mln ha | 2022 | FAOSTAT 2022; ważny rynek krajowy, mniejsze znaczenie eksportowe niż u liderów |
| 6 | Meksyk | Ameryka Północna | ok. 0,84 mln ha | 2022 | FAOSTAT 2022; duży producent regionalny z rozwiniętym przemysłem cukrowniczym |
| 7 | Kolumbia | Ameryka Południowa | ok. 0,61 mln ha | 2022 | FAOSTAT 2022; istotna jest także produkcja etanolu z trzciny |
| 8 | Australia | Oceania | ok. 0,34 mln ha | 2022 | FAOSTAT 2022; relatywnie mniejszy areał, ale wysoka organizacja sektora |
| 9 | Indonezja | Azja Południowo-Wschodnia | ok. 0,33 mln ha | 2022 | FAOSTAT 2022; znaczna część produkcji obsługuje popyt krajowy |
| 10 | Argentyna | Ameryka Południowa | ok. 0,32 mln ha | 2022 | FAOSTAT 2022; rynek ważny regionalnie, szczególnie dla przemysłu cukru i bioetanolu |
Liderzy rankingu największych plantacji trzciny cukrowej
1. Brazylia
Brazylia zajmuje 1. miejsce w rankingu dzięki powierzchni zbiorów trzciny cukrowej wynoszącej około 10,3 mln ha w 2022 roku. To nie tylko największy obszar uprawy na świecie, ale też fundament jednego z najważniejszych systemów rolno-przemysłowych w całym sektorze spożywczym i biopaliwowym.
Siła Brazylii wynika z połączenia bardzo dużych areałów, wysokiej mechanizacji, korzystnych warunków agroklimatycznych i silnego zaplecza przetwórczego. Kluczowe regiony to przede wszystkim stan São Paulo oraz obszary środkowo-południowe, gdzie trzcina trafia zarówno do cukrowni, jak i do zakładów produkujących etanol. W praktyce Brazylia jest punktem odniesienia dla każdego porównania dotyczącego rynku trzciny cukrowej.
2. Indie
Indie zajmują 2. miejsce z areałem około 5,7 mln ha. To wynik znacznie niższy od brazylijskiego, ale nadal bardzo wysoki w skali globalnej i potwierdzający, że subkontynent indyjski jest jednym z najważniejszych obszarów produkcji trzciny cukrowej.
Indyjski sektor różni się jednak od brazylijskiego strukturą. Dużą rolę odgrywają mniejsze gospodarstwa oraz silne powiązania polityki rolnej z krajowym bezpieczeństwem żywnościowym i cenami cukru. Znaczenie Indii wynika więc nie tylko z samego areału, ale również z ogromnego popytu wewnętrznego i rozbudowanej bazy cukrowni.
3. Chiny
Chiny uplasowały się na 3. miejscu z powierzchnią zbiorów rzędu 1,3 mln ha. Uprawa trzciny koncentruje się głównie w południowych prowincjach, zwłaszcza w regionach o klimacie tropikalnym i subtropikalnym, takich jak Guangxi i Yunnan.
Chiński rynek jest ważny przede wszystkim z punktu widzenia podaży krajowej. Mimo dużego areału, sektor działa w warunkach wysokiej presji kosztowej i konkurencji z importem cukru. Pozycja Chin pokazuje, że wielkość plantacji nie zawsze przekłada się automatycznie na przewagę w handlu międzynarodowym.
4. Tajlandia
Tajlandia zajmuje 4. miejsce z wynikiem około 1,2 mln ha. To jeden z najważniejszych krajów trzcinowych w Azji Południowo-Wschodniej oraz istotny uczestnik światowego rynku cukru.
Znaczenie Tajlandii jest większe, niż sugerowałby sam areał, ponieważ kraj ma silnie rozwinięty sektor eksportowy. Trzcina cukrowa stanowi tam ważny surowiec zarówno dla cukru, jak i dla produktów ubocznych, w tym energii i bioetanolu. Wśród największych podmiotów przemysłu spożywczego regionu tajlandzki sektor cukrowniczy zajmuje trwałą pozycję.
5. Pakistan
Pakistan uplasował się na 5. miejscu z areałem około 1,1 mln ha. To rynek o dużym znaczeniu krajowym, silnie powiązany z lokalnym przemysłem cukrowniczym i z polityką rolną.
Pakistan wyróżnia się dużą skalą powierzchni, ale jednocześnie stoi przed wyzwaniami związanymi z dostępnością wody, wydajnością i kosztami produkcji. Dlatego jego pozycja w rankingu plantacji jest wyraźnie mocniejsza niż rola w globalnym eksporcie cukru.
6. Meksyk
Meksyk z wynikiem około 0,84 mln ha zajmuje 6. miejsce. To jeden z największych producentów trzciny cukrowej na kontynencie północnoamerykańskim i ważny dostawca surowca dla krajowego sektora spożywczego.
Rynek meksykański opiera się na rozbudowanej sieci cukrowni oraz długoletniej tradycji upraw. Skala areału jest znaczna, choć wyraźnie mniejsza niż u pięciu pierwszych krajów, co pokazuje dużą koncentrację światowych upraw w ścisłej czołówce.
7. Kolumbia
Kolumbia zajmuje 7. miejsce z areałem około 0,61 mln ha. W jej przypadku istotne jest nie tylko znaczenie cukru, lecz także rozwinięte wykorzystanie trzciny w sektorze bioetanolu.
Kraj ten ma relatywnie dobrze zorganizowany sektor przetwórczy, skoncentrowany regionalnie i powiązany z nowoczesnym przemysłem rolno-spożywczym. To przykład rynku, gdzie znaczenie gospodarcze trzciny wykracza poza samą produkcję cukru spożywczego.
8. Australia
Australia znalazła się na 8. miejscu z powierzchnią około 0,34 mln ha. Jej areał jest dużo mniejszy niż w Brazylii czy Indiach, ale sektor należy do najbardziej uporządkowanych i technologicznie zaawansowanych.
Plantacje są silnie skoncentrowane geograficznie, głównie w stanie Queensland. Australijski sektor jest istotny dla eksportu surowego cukru, a jego pozycja pokazuje, że mniejsza powierzchnia może iść w parze ze znaczną efektywnością i dobrą organizacją łańcucha dostaw.
9. Indonezja
Indonezja zajmuje 9. miejsce z wynikiem około 0,33 mln ha. To duży kraj rolny, ale w przypadku trzciny większe znaczenie ma zaspokajanie potrzeb rynku wewnętrznego niż rola eksportowa.
Sektor funkcjonuje w warunkach wysokiego popytu konsumpcyjnego i przemysłowego. Z perspektywy rankingu najważniejsze jest to, że kraj nadal utrzymuje znaczący areał, choć rozmiar plantacji pozostaje wyraźnie niższy niż u regionalnych liderów.
10. Argentyna
Argentyna zamyka pierwszą dziesiątkę z powierzchnią około 0,32 mln ha. Uprawa trzciny ma tu duże znaczenie regionalne, zwłaszcza w północno-zachodnich prowincjach kraju.
Rynek argentyński łączy funkcje spożywcze i energetyczne, ponieważ część surowca trafia także do produkcji bioetanolu. Mimo mniejszego areału niż w Brazylii czy Kolumbii, Argentyna pozostaje ważnym elementem południowoamerykańskiej mapy plantacji trzciny cukrowej.
Najważniejsze wnioski i struktura rynku
Pierwszy wniosek dotyczy bardzo wysokiej koncentracji. Brazylia i Indie zdecydowanie odstają od reszty świata pod względem powierzchni upraw, a przewaga Brazylii nad trzecimi Chinami jest wielokrotna. W praktyce oznacza to, że globalny rynek trzciny cukrowej jest silnie zależny od sytuacji agronomicznej i politycznej w kilku krajach.
Drugi wniosek to dominacja stref tropikalnych i subtropikalnych. W rankingu przeważają państwa Ameryki Łacińskiej i Azji, co odzwierciedla biologiczne wymagania tej rośliny. Trzcina cukrowa pozostaje więc rynkiem silnie uwarunkowanym klimatycznie.
Trzeci wniosek dotyczy różnicy między areałem a modelem gospodarczym. Brazylia i Australia opierają się na bardziej zmechanizowanych i eksportowo zorientowanych łańcuchach wartości, podczas gdy Indie czy Pakistan mają wielki areał, ale jednocześnie bardziej rozdrobnioną strukturę i większą rolę popytu krajowego.
Czwarty wniosek wiąże się z przemysłem spożywczym i energetycznym. W wielu krajach trzcina nie służy wyłącznie do produkcji cukru, lecz także etanolu, melasy i energii z biomasy. To sprawia, że największe plantacje trzciny cukrowej są częścią szerszego sektora rolno-przemysłowego, a nie tylko segmentu cukrowniczego.
Piąty wniosek jest metodologiczny: ranking powierzchni nie mówi wszystkiego o sile sektora. O pozycji rynkowej decydują też plony z hektara, zawartość cukru w surowcu, infrastruktura przetwórcza, logistyka i polityka handlowa.
Ograniczenia i różnice w danych
Najważniejsze ograniczenie polega na tym, że globalne oficjalne dane dobrze opisują kraje, ale nie pojedyncze plantacje. Gdyby próbować tworzyć ranking konkretnych gospodarstw lub grup plantacyjnych, trzeba byłoby sięgać do danych cząstkowych, niejednolitych i często niepublicznych, co obniżyłoby porównywalność.
Druga różnica dotyczy samej definicji miernika. FAOSTAT raportuje powierzchnię zbiorów, a niekoniecznie całkowitą powierzchnię zasiewów czy areał plantacji pozostających poza zbiorem w danym roku. To ważne zwłaszcza tam, gdzie występują wahania pogodowe, zmiany areału lub rotacja pól.
Trzecia kwestia to odmienna struktura własności. W jednych krajach dominują wielkie przedsiębiorstwa i plantacje obsługujące nowoczesne cukrownie, a w innych setki tysięcy mniejszych gospodarstw. Taki sam areał krajowy nie oznacza więc tej samej koncentracji branży.
Wreszcie, nie należy utożsamiać rankingu areału z rankingiem produkcji cukru lub eksportu. Kraj może mieć mniejszą powierzchnię, a mimo to osiągać wysoką produkcję dzięki lepszym plonom albo sprawniejszemu przetwórstwu.
FAQ
Czy ten ranking pokazuje największe pojedyncze plantacje trzciny cukrowej?
Nie. Ranking pokazuje największe kraje i obszary uprawy trzciny cukrowej według powierzchni zbiorów. Dla pojedynczych plantacji nie ma jednej globalnej, publicznej i porównywalnej bazy danych.
Dlaczego kryterium stanowi powierzchnia, a nie produkcja trzciny?
Temat dotyczy plantacji, więc najbardziej naturalnym miernikiem jest areał. Produkcja w tonach zależy dodatkowo od wydajności, klimatu, odmian i technologii, dlatego odpowiada raczej na pytanie o największych producentów trzciny, a nie o największe plantacje.
Czy Brazylia jest także liderem produkcji trzciny cukrowej?
Tak, Brazylia należy również do ścisłych światowych liderów pod względem wolumenu produkcji trzciny cukrowej i cukru. W tym artykule liderstwo zostało jednak ocenione wyłącznie według powierzchni zbiorów w hektarach.
Czym różni się powierzchnia zbiorów od całkowitej powierzchni upraw?
Powierzchnia zbiorów obejmuje areał faktycznie zebrany w danym roku. Całkowita powierzchnia upraw może być wyższa, jeśli część plantacji nie została zebrana albo pozostaje w innym cyklu produkcyjnym. Dlatego w statystyce rolnej te pojęcia nie zawsze są tożsame.
Dlaczego w rankingu nie ma firm cukrowniczych ani koncernów spożywczych?
Bo temat został zawężony do plantacji, a nie do przetwórstwa cukru czy przychodów przedsiębiorstw. Najwięksi producenci żywności, największe koncerny spożywcze czy największe zakłady przemysłu spożywczego wymagają zupełnie innej metodologii, zwykle opartej na przychodach albo zdolnościach produkcyjnych.
Czy duży areał zawsze oznacza silną pozycję eksportową?
Nie. Część krajów o bardzo dużej powierzchni upraw przeznacza większość produkcji na rynek krajowy. O sile eksportowej decydują nie tylko plantacje, ale również plony, koszty, kurs walutowy, polityka państwa i możliwości przemysłu cukrowniczego.