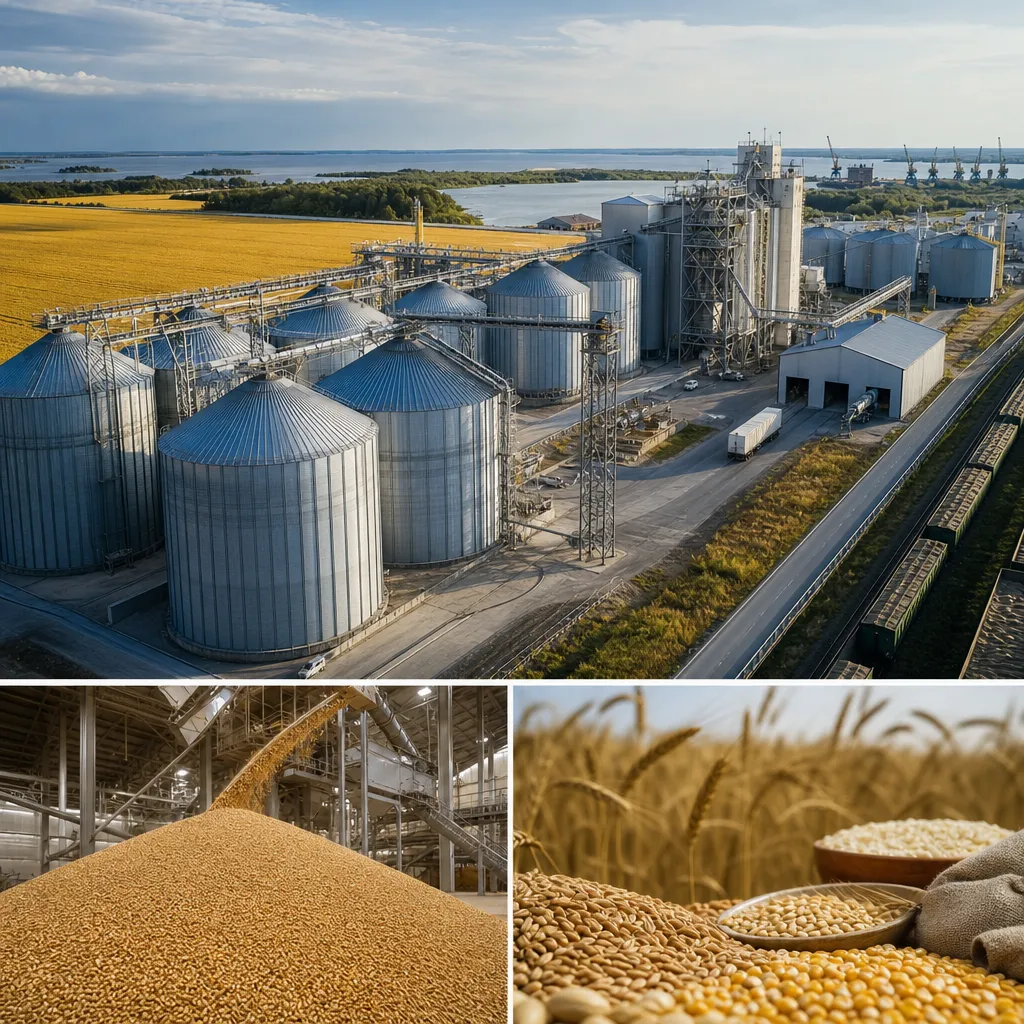
W praktyce temat „największe magazyny zbożowe” najłatwiej i najrzetelniej porównać nie według przychodów właścicieli, lecz według pojemności magazynowej obiektów lub systemów magazynowych, wyrażonej w tonach albo buszlach po przeliczeniu na tony metryczne. Na podstawie publicznie dostępnych, porównywalnych danych za lata 2023–2025 liderem takiego zestawienia pozostaje Viterra, która jako operator infrastruktury zbożowej dysponuje jedną z największych sieci magazynów i elewatorów zbożowych na świecie. To jednak nie jest klasyczny globalny ranking pojedynczych budynków, ponieważ dla wielu krajów i firm brakuje jednolicie raportowanych danych o pojemności pojedynczych obiektów. Dlatego poniższe zestawienie obejmuje największe podmioty infrastruktury magazynowania zbóż porównane według deklarowanej łącznej pojemności magazynowej lub bardzo zbliżonego miernika infrastrukturalnego.
Jak powstał ranking największych magazynów zbożowych?
Przedmiotem rankingu nie są pojedyncze silosy ani pojedyncze budynki magazynowe, lecz operatorzy infrastruktury magazynowania zbóż: firmy, spółdzielnie i grupy prowadzące rozbudowane sieci elewatorów, terminali i magazynów zbożowych. To najbardziej naturalne kryterium dla rynku zbóż, ponieważ właśnie tak najczęściej publikowane są porównywalne dane przez przedsiębiorstwa, giełdy i organizacje branżowe.
Głównym miernikiem jest łączna pojemność magazynowa dla zbóż i nasion oleistych, raportowana w tonach metrycznych albo przeliczona z buszli. Tam, gdzie źródło podawało pojemność w buszlach, zastosowano przybliżone przeliczenie na tony metryczne według typowych współczynników dla zbóż handlowych; wartości takie oznaczono jako przeliczone. Nie mieszano natomiast danych o rzeczywistym wolumenie przeładunku z pojemnością magazynową ani danych o eksporcie z danymi o składowaniu.
Ranking opiera się przede wszystkim na danych z raportów rocznych i materiałów korporacyjnych firm, informacjach inwestorskich, oficjalnych profilach spółek, danych giełd zbożowych i materiałach organizacji branżowych publikowanych w latach 2023–2025. Najważniejsze ograniczenie polega na tym, że część operatorów raportuje pojemność dla samego ziarna, część dla „grain and oilseeds”, a część dla całej infrastruktury handlingowej. Tam, gdzie definicje wyraźnie się różnią, zostało to zaznaczone w tabeli.
Największe magazyny zbożowe – ranking
| Miejsce | Firma, kraj, zakład albo organizacja | Siedziba lub lokalizacja | Wynik | Rok lub okres danych | Źródło i ważna uwaga |
|---|---|---|---|---|---|
| 1 | Viterra | Rotterdam / Regina / globalnie | ok. 39 mln ton pojemności magazynowej | 2024 | Dane korporacyjne Viterra; pojemność globalnej sieci magazynów i terminali dla zbóż i nasion oleistych |
| 2 | Archer Daniels Midland (ADM) | Chicago, USA | ok. 34 mln ton pojemności magazynowej | 2024 | Materiały korporacyjne ADM i profile infrastrukturalne; wartość obejmuje rozbudowaną sieć elewatorów i magazynów zbożowych |
| 3 | CHS Inc. | Inver Grove Heights, USA | ok. 28 mln ton pojemności magazynowej | 2024 | Dane spółdzielni CHS i materiały o aktywach zbożowych; pojemność dotyczy sieci grain origination i storage |
| 4 | Bunge | St. Louis, USA | ok. 24 mln ton pojemności magazynowej | 2024 | Informacje korporacyjne Bunge; obejmuje globalną infrastrukturę magazynowo-przeładunkową dla zbóż i nasion oleistych |
| 5 | Cargill | Wayzata, USA | ok. 23 mln ton pojemności magazynowej | 2024 | Dane korporacyjne i oficjalne profile działalności; firma rzadziej publikuje jednolite liczby, więc wartość ma charakter ostrożnego zestawienia publicznie ujawnionych pojemności |
| 6 | Louis Dreyfus Company (LDC) | Rotterdam, Niderlandy | ok. 18 mln ton pojemności magazynowej | 2024 | Raporty i prezentacje LDC; obejmuje istotną część globalnej infrastruktury zbóż i oleistych |
| 7 | COFCO International | Genewa, Szwajcaria | ok. 16 mln ton pojemności magazynowej | 2024 | Dane spółki i materiały inwestorskie; pojemność dotyczy aktywów handlu i logistyki zbóż poza Chinami |
| 8 | Gavilon / Viterra US assets | USA | ok. 13 mln ton pojemności magazynowej | 2023–2024 | Historyczne dane Gavilon i aktywa zintegrowane później z Viterra; pozycja pokazuje skalę amerykańskiej infrastruktury, ale częściowo jest już wchłonięta przez większą grupę |
| 9 | The Andersons | Maumee, USA | ok. 10 mln ton pojemności magazynowej | 2024 | Raporty spółki i materiały segmentu Trade; wartość dla sieci elewatorów, terminali i magazynów zbóż |
| 10 | Scoular | Omaha, USA | ok. 8 mln ton pojemności magazynowej | 2024 | Dane firmy i profile aktywów; obejmuje północnoamerykańską sieć magazynów i elewatorów |
Liderzy rankingu największych magazynów zbożowych
1. Viterra
Viterra zajmuje pierwsze miejsce w rankingu dzięki deklarowanej pojemności magazynowej rzędu około 39 mln ton. To grupa o silnej pozycji w Kanadzie, Australii, Europie i Amerykach, działająca w skupie, handlu, logistyce i eksporcie zbóż oraz nasion oleistych.
Jej przewaga wynika nie z jednego obiektu, lecz z bardzo rozbudowanej sieci elewatorów, terminali portowych i magazynów lądowych. W praktyce oznacza to dużą elastyczność obsługi przepływu pszenicy, rzepaku, jęczmienia czy kukurydzy między gospodarstwami, młynami, wytwórniami pasz i rynkami eksportowymi.
2. Archer Daniels Midland (ADM)
ADM, z siedzibą w Chicago, należy do największych światowych operatorów handlu i przetwórstwa rolno-spożywczego. W tym zestawieniu grupa zajmuje drugie miejsce z pojemnością magazynową szacowaną na około 34 mln ton.
Spółka łączy działalność magazynową z przetwórstwem ziarna, produkcją składników żywności, biopaliw i pasz. Taka integracja pionowa wzmacnia znaczenie infrastruktury magazynowej: silosy i elewatory są nie tylko punktem handlu, ale też zapleczem dla dużych zakładów przemysłu spożywczego i olejarskiego.
3. CHS Inc.
CHS Inc. to jedna z największych spółdzielni rolniczych w USA i ważny operator rynku zbóż. Z pojemnością około 28 mln ton zajmuje trzecie miejsce w rankingu.
Znaczenie CHS wynika ze ścisłego powiązania z amerykańskim rolnictwem towarowym. Sieć elewatorów i magazynów obsługuje skup, magazynowanie i dystrybucję zboża, a także eksport przez terminale portowe. To przykład podmiotu, w którym infrastruktura magazynowa jest fundamentem całego modelu biznesowego.
4. Bunge
Bunge uplasowało się na czwartej pozycji z infrastrukturą magazynową rzędu około 24 mln ton. Firma jest jednym z globalnych liderów rynku nasion oleistych, śrut i olejów roślinnych, ale duża część jej przewagi operacyjnej wynika właśnie z dostępu do magazynów i terminali.
W przypadku Bunge istotne jest połączenie magazynowania z handlem międzynarodowym oraz przetwórstwem. Dzięki temu pojemność silosów i elewatorów przekłada się bezpośrednio na sprawność całego łańcucha dostaw, od skupu do eksportu lub przerobu.
5. Cargill
Cargill zajmuje piąte miejsce z publicznie identyfikowaną pojemnością około 23 mln ton. To jedna z najbardziej zdywersyfikowanych firm rynku rolno-spożywczego, obecna w handlu zbożami, paszach, olejach, kakao, mięsie i składnikach żywności.
W przypadku Cargill największą trudnością jest porównywalność danych, bo firma nie zawsze publikuje tak szczegółowe liczby infrastrukturalne jak część konkurentów. Mimo to skala jej aktywów magazynowych pozostaje bardzo duża i uzasadnia miejsce w ścisłej czołówce.
6. Louis Dreyfus Company (LDC)
LDC to historycznie jeden z klasycznych światowych domów handlu surowcami rolnymi. Około 18 mln ton pojemności magazynowej daje firmie szóste miejsce w tym zestawieniu.
Znaczenie LDC polega na obecności w kluczowych regionach eksportowych i importowych. Firma wykorzystuje magazyny zbożowe jako element większej infrastruktury obejmującej transport, przeładunek i przetwórstwo, co jest typowe dla największych koncernów spożywczych działających na styku rolnictwa i przemysłu.
7. COFCO International
COFCO International, czyli międzynarodowe ramię chińskiej grupy COFCO, zajmuje siódme miejsce z wynikiem około 16 mln ton. To ważny gracz w handlu zbożem, soją i innymi surowcami rolnymi, szczególnie z perspektywy dostaw do Chin.
Pozycja firmy pokazuje rosnące znaczenie kapitału azjatyckiego w globalnej logistyce rolno-spożywczej. Sama pojemność magazynowa jest tu tylko jednym wskaźnikiem, ale dobrze oddaje skalę zdolności do zabezpieczenia ciągłości dostaw.
8. Gavilon / aktywa zintegrowane z Viterra
Ósme miejsce ma charakter częściowo historyczno-porównawczy. Gavilon przez lata należał do największych operatorów magazynów i elewatorów zbożowych w USA, z pojemnością około 13 mln ton.
Po przejęciach i integracji aktywów część tej skali została wchłonięta przez większe grupy, zwłaszcza Viterrę. Uwzględnienie tej pozycji pomaga jednak pokazać, jak duże znaczenie dla struktury rynku miała konsolidacja infrastruktury zbożowej.
9. The Andersons
The Andersons zajmuje dziewiąte miejsce z pojemnością około 10 mln ton. To amerykańska grupa działająca w handlu zbożem, dodatkach do pasz i składnikach dla rolnictwa.
Choć skala firmy jest wyraźnie mniejsza niż u globalnych gigantów ABCD i Viterra, pozostaje ona ważnym graczem regionalnym. W realiach północnoamerykańskiego rynku zbóż taka pojemność oznacza dużą rolę w logistyce pożniwnej i handlu krajowym.
10. Scoular
Scoular zamyka ranking z pojemnością około 8 mln ton. Firma jest mniej rozpoznawalna globalnie niż najwięksi traderzy, ale w Ameryce Północnej odgrywa znaczącą rolę w magazynowaniu, handlu i dystrybucji zbóż, pasz i składników rolnych.
Jej obecność w zestawieniu pokazuje, że rynek magazynowania zbóż nie składa się wyłącznie z kilku światowych konglomeratów. Istotne miejsce zajmują także operatorzy średniej wielkości, wyspecjalizowani regionalnie.
Najważniejsze wnioski i struktura rynku
Po pierwsze, rynek największych magazynów zbożowych jest silnie skoncentrowany wokół kilku globalnych operatorów handlu rolnego. W praktyce oznacza to, że infrastruktura magazynowa jest integralną częścią większych systemów obejmujących skup, transport, eksport i przetwórstwo.
Po drugie, dominują podmioty z Ameryki Północnej lub mocno zakorzenione w północnoamerykańskim handlu ziarnem. Wynika to z ogromnej roli USA i Kanady w eksporcie zbóż, soi i rzepaku oraz z długiej historii inwestycji w elewatory, terminale i logistykę kolejową.
Po trzecie, sama pojemność magazynowa nie mówi wszystkiego o sile rynkowej, ale dobrze pokazuje zdolność do stabilizowania przepływów surowca. W branży zbożowej magazyny są kluczowe dla zarządzania sezonowością zbiorów, jakością ziarna i dostępnością eksportową.
Po czwarte, sektor jest wyraźnie napędzany konsolidacją. Przejęcia aktywów, łączenie sieci elewatorów i integracja operacji handlowych sprawiają, że coraz większa część infrastruktury trafia pod kontrolę kilku największych firm spożywczych i surowcowych.
- Najwięksi operatorzy łączą magazynowanie z handlem i przetwórstwem.
- Najsilniejszą pozycję mają firmy obecne w eksporcie morskim i logistyce kolejowej.
- Ameryka Północna pozostaje centrum światowej infrastruktury magazynowej dla zbóż.
- Dane o pojedynczych obiektach są dużo słabiej dostępne niż dane o całych sieciach.
Ograniczenia i różnice w danych
Najważniejsze ograniczenie polega na tym, że firmy nie raportują pojemności magazynowej według jednego standardu. Część podaje pojemność silosów i elewatorów, część łączną pojemność „storage and handling”, a część tylko wybrane aktywa regionalne. To utrudnia stworzenie całkowicie ścisłego światowego rankingu pojedynczych magazynów zbożowych.
Dodatkowym problemem jest mieszanie w źródłach zbóż z nasionami oleistymi. W praktyce infrastruktura dla tych surowców jest często wspólna, dlatego wiele przedsiębiorstw raportuje je razem. Z tego powodu ranking należy czytać jako zestawienie największych operatorów magazynowania ziarna handlowego, a nie wyłącznie pszenicy czy kukurydzy.
Niektóre pozycje, zwłaszcza Cargill i dawne aktywa Gavilon, wymagają ostrożnej interpretacji, bo opierają się na rozproszonych publicznych danych infrastrukturalnych. Gdzie brakowało pełnej, jednolitej liczby raportowanej wprost, przyjęto najbardziej wiarygodną wartość zbiorczą możliwą do obrony na podstawie oficjalnych materiałów przedsiębiorstw.
FAQ
Czy ranking dotyczy pojedynczych silosów, czy całych firm?
To ranking całych operatorów infrastruktury magazynowania zbóż, a nie pojedynczych budynków. Dla pojedynczych obiektów globalnie porównywalne dane są zbyt niepełne, by stworzyć równie rzetelne zestawienie.
Jakie kryterium zastosowano w rankingu?
Zastosowano łączną pojemność magazynową dla zbóż i zbliżonych surowców rolnych, wyrażoną w tonach metrycznych. Nie użyto przychodów, wartości handlu ani zdolności przeładunkowych jako głównego miernika.
Dlaczego w rankingu są firmy handlowe, a nie tylko zakłady przemysłu spożywczego?
W magazynowaniu zbóż dominują podmioty działające na styku rolnictwa, logistyki i przemysłu spożywczego. To one kontrolują największe sieci elewatorów i terminali, które zaopatrują młyny, wytwórnie pasz, tłocznie oleju i eksporterów.
Dlaczego nie ma dokładnego rankingu 10 największych pojedynczych magazynów zbożowych świata?
Firmy i operatorzy portowi rzadko publikują jednolite dane o pojemności pojedynczych obiektów w skali globalnej. Częściej dostępne są dane o całych sieciach magazynowych, dlatego taki ranking jest bardziej rzetelny i porównywalny.
Czy pojemność magazynowa oznacza rzeczywisty wolumen zboża składowanego w ciągu roku?
Nie. Pojemność magazynowa pokazuje, ile ziarna można przechować w danym momencie, a nie ile surowca przechodzi przez infrastrukturę w skali roku. Roczny obrót może być wielokrotnie większy od samej pojemności.
Które regiony świata dominują w magazynowaniu zbóż?
Wśród największych operatorów dominują Ameryka Północna oraz firmy o silnej obecności w Kanadzie, USA, Australii i głównych portach eksportowych. Wynika to z dużej skali produkcji zbóż i rozwiniętej infrastruktury logistycznej tych regionów.