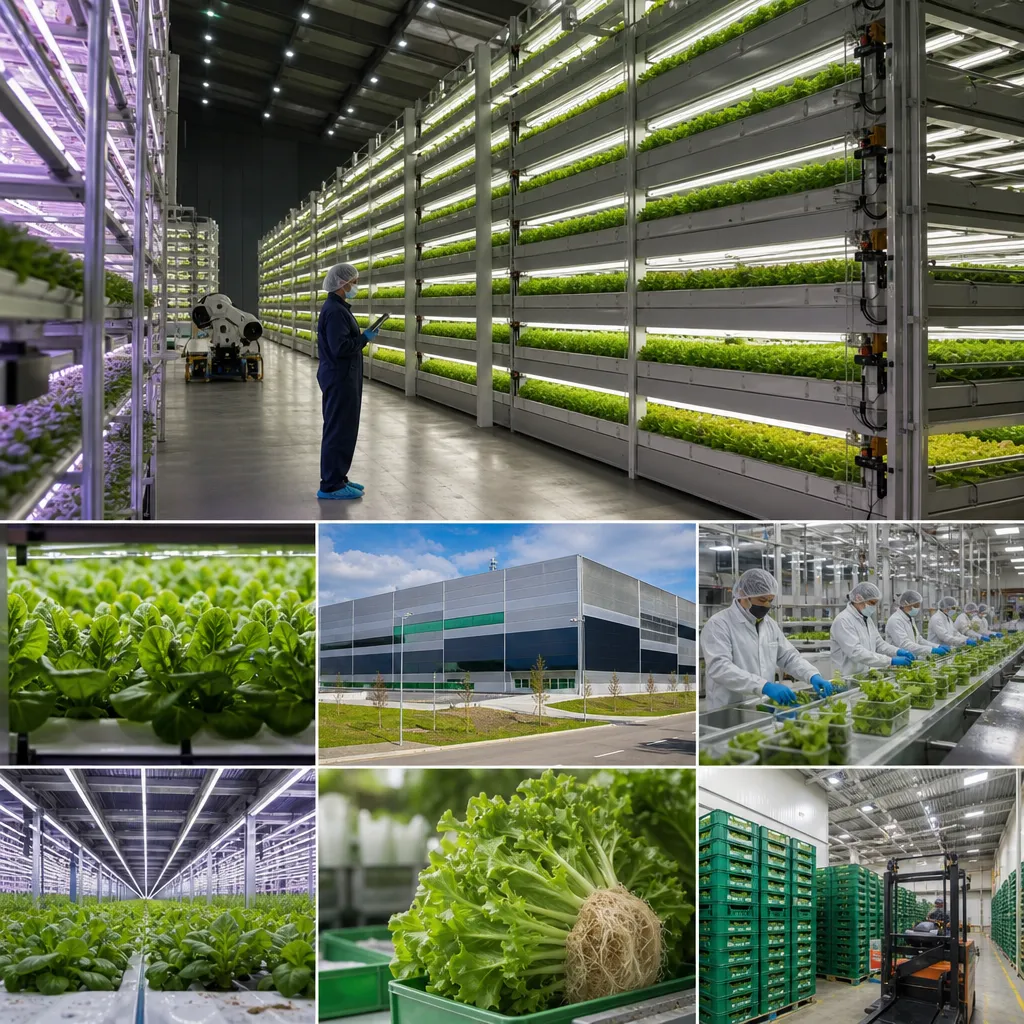
W światowym rolnictwie kontrolowanym środowiskowo do grona największych farm wertykalnych pod względem deklarowanej i publicznie komunikowanej powierzchni uprawowej należą przede wszystkim projekty z Bliskiego Wschodu, Azji i Ameryki Północnej. Liderem tego zestawienia jest Bustanica ze Zjednoczonych Emiratów Arabskich, której operator Crop One Holdings i Emirates Flight Catering podawali 330 tys. stóp kwadratowych powierzchni farmy, czyli około 30,7 tys. m². Ranking dotyczy pojedynczych farm lub kampusów produkcyjnych, a nie całych grup kapitałowych, i został oparty na jednym mierniku: powierzchni obiektu farmy wertykalnej w m² według oficjalnych komunikatów i materiałów przedsiębiorstw z lat 2022–2025. Najważniejsze ograniczenie jest istotne: branża bardzo rzadko raportuje w pełni porównywalną „powierzchnię uprawową netto”, dlatego część podmiotów podaje powierzchnię budynku, a część powierzchnię farmy rozumianą operacyjnie.
Jak powstał ranking największych farm wertykalnych?
Przedmiotem rankingu są pojedyncze farmy wertykalne lub zintegrowane kampusy indoor farming działające w modelu wielopoziomowej uprawy w kontrolowanym środowisku. Nie klasyfikuję tutaj całych firm według przychodów ani łącznej sieci obiektów, lecz konkretne instalacje produkcyjne, ponieważ temat „największe farmy wertykalne” naturalnie odnosi się do skali pojedynczych zakładów.
Jedynym kryterium porównania jest powierzchnia farmy wyrażona w metrach kwadratowych. Do rankingu kwalifikowałem obiekty, dla których dostępne są publiczne dane od operatora, właściciela, partnera inwestycyjnego albo wiarygodnych instytucji branżowych, a jednocześnie da się je sprowadzić do jednej jednostki. Jeśli źródło podawało stopy kwadratowe, przeliczałem je na m² według standardowego przelicznika 1 sq ft = 0,092903 m². W tekście zaznaczam, czy wartość odnosi się do powierzchni obiektu, farmy albo kampusu.
Okres danych obejmuje przede wszystkim komunikaty i dane firm publikowane w latach 2022–2025, bo właśnie z tego okresu pochodzą najpełniejsze informacje o największych uruchomionych lub oficjalnie otwartych obiektach. W praktyce branża vertical farming jest młoda i niestabilna finansowo, więc część projektów szybko zmienia skalę, model działania albo status operacyjny. Z tego powodu ranking należy traktować jako zestawienie największych znanych i udokumentowanych farm według powierzchni deklarowanej, a nie jako ścisły globalny rejestr wszystkich aktywów sektora.
Źródła obejmują przede wszystkim oficjalne komunikaty przedsiębiorstw, materiały inwestorskie, informacje operatorów lotnisk i partnerów przemysłowych, a pomocniczo publikacje branżowe cytujące dane bezpośrednio od spółek. Nie łączyłem w jednej tabeli powierzchni z wydajnością produkcyjną ani z liczbą roślin, ponieważ byłyby to wskaźniki nieporównywalne metodologicznie.
Największe farmy wertykalne – ranking
| Miejsce | Firma, kraj, zakład albo organizacja | Siedziba lub lokalizacja | Wynik | Rok lub okres danych | Źródło i ważna uwaga |
|---|---|---|---|---|---|
| 1 | Bustanica (Crop One Holdings + Emirates Flight Catering), ZEA | Dubaj | ok. 30 700 m² | 2022–2024 | Dane operatorów po otwarciu farmy; 330 tys. sq ft przeliczone na m²; powierzchnia farmy, nie roczna produkcja. |
| 2 | Nordic Harvest, Dania | Taastrup pod Kopenhagą | ok. 14 000 m² | 2023–2024 | Dane spółki i materiałów firmowych; chodzi o obiekt farmy wertykalnej rozwijany etapowo. |
| 3 | AeroFarms, USA | Danville, Wirginia | ok. 12 000 m² | 2023 | Dane spółki i władz lokalnych; obiekt określany jako jedna z największych farm indoor leafy greens w USA. |
| 4 | Spread, Japan plant factory, Japonia | Kameoka, Kioto | ok. 9 000 m² | 2022–2024 | Dane operatora Spread; powierzchnia zakładu zautomatyzowanej farmy wertykalnej. |
| 5 | Jones Food Company JFC2, Wielka Brytania | Lydney, Gloucestershire | ok. 8 360 m² | 2023–2024 | Komunikaty spółki; 90 tys. sq ft przeliczone na m²; obiekt łączy produkcję z centrum technologiczno-operacyjnym. |
| 6 | Masanar Farm / YesHealth Group, Kuwejt | Kuwejt | ok. 8 000 m² | 2023–2024 | Dane komunikowane przez operatora; wielkość podawana dla farmy indoor w warunkach pustynnych. |
| 7 | Plenty, USA | Compton, Kalifornia | ok. 8 000 m² | 2023–2024 | Dane spółki; powierzchnia nowej farmy przeznaczonej głównie do produkcji truskawek indoor. |
| 8 | Bowery Farming, USA | Bethlehem, Pensylwania | ok. 7 900 m² | 2022–2023 | Dane spółki przy otwarciu obiektu; 85 tys. sq ft przeliczone na m². |
| 9 | Mirai, Japonia | pref. Miyagi | ok. 7 300 m² | 2022–2024 | Dane przedsiębiorstwa i materiałów branżowych; obiekt znany z wysokiej automatyzacji i dużej skali dla sałat. |
| 10 | iFarm / partnerzy projektowi, Finlandia–ZEA–Arabia Saudyjska | różne lokalizacje projektowe | ok. 6 700 m² | 2023–2025 | Największe publicznie opisane pojedyncze wdrożenia systemów iFarm; pozycja orientacyjna z uwagi na zróżnicowany model partnerstw. |
Liderzy rankingu największych farm wertykalnych
1. Bustanica, Zjednoczone Emiraty Arabskie
Bustanica zlokalizowana w Dubaju zajmuje 1. miejsce w rankingu z wynikiem około 30,7 tys. m² powierzchni farmy. To projekt rozwijany przez Crop One Holdings we współpracy z Emirates Flight Catering, czyli podmiotem silnie osadzonym w łańcuchu dostaw dla gastronomii lotniczej i detalu premium.
Znaczenie tej farmy wykracza poza sam rozmiar. Obiekt został zbudowany w regionie o bardzo ograniczonych zasobach wody i trudnych warunkach uprawowych, dlatego jest często przywoływany jako przykład industrializacji produkcji liściowych warzyw w klimacie pustynnym. Skala inwestycji pokazuje też, że największe farmy wertykalne coraz częściej powstają nie tam, gdzie ziemia jest droga, lecz tam, gdzie bezpieczeństwo żywnościowe ma wymiar strategiczny.
2. Nordic Harvest, Dania
Duńska Nordic Harvest zajmuje 2. miejsce z powierzchnią około 14 tys. m² w Taastrup pod Kopenhagą. Firma specjalizuje się w produkcji sałat, ziół i zielonych warzyw liściowych w modelu pionowej uprawy opartej na energii elektrycznej z niskoemisyjnego miksu.
Ten obiekt jest ważny dla europejskiego rynku, ponieważ pokazał, że duża skala vertical farmingu może być łączona z narracją o śladzie węglowym, lokalności oraz skracaniu łańcucha dostaw. W Europie Północnej przewagą jest bliskość dużych miast i rozwinięta infrastruktura chłodnicza, ale wyzwaniem pozostają wysokie koszty energii.
3. AeroFarms Danville, Stany Zjednoczone
AeroFarms plasuje się na 3. miejscu dzięki obiektowi w Danville w stanie Wirginia, którego skala sięga około 12 tys. m². Spółka należy do najbardziej rozpoznawalnych pionierów rolnictwa indoor w USA, zwłaszcza w produkcji baby leaves i gotowych mieszanek sałat.
Pozycja AeroFarms jest istotna z punktu widzenia technologii. Firma przez lata rozwijała własne systemy aeroponiczne, zarządzanie klimatem i oprogramowanie uprawowe. Jednocześnie historia spółki dobrze pokazuje, że duża skala technologiczna nie zawsze oznacza łatwą rentowność, co jest jedną z kluczowych cech całej branży.
4. Spread, Japonia
Japońska firma Spread zajmuje 4. miejsce z obiektem o powierzchni około 9 tys. m² w Kameoka. To jeden z najbardziej znanych na świecie przykładów zautomatyzowanej „plant factory”, nastawionej głównie na wysokowolumenową produkcję sałaty.
Japonia od lat rozwija segment kontrolowanych upraw wewnętrznych, częściowo ze względu na ograniczoną dostępność ziemi rolnej, ryzyko pogodowe i nacisk na bezpieczeństwo sanitarne. Spread wyróżnia się poziomem automatyzacji procesów od siewu po zbiór, co czyni ten zakład ważnym punktem odniesienia dla całego rynku.
5. Jones Food Company JFC2, Wielka Brytania
JFC2 w Lydney zajmuje 5. miejsce z wynikiem około 8,36 tys. m². Jones Food Company budowała pozycję jako jeden z najbardziej medialnych brytyjskich operatorów farm wertykalnych, dostarczających zioła i liściowe warzywa do krajowego handlu detalicznego.
Znaczenie JFC2 wynika z próby połączenia skali przemysłowej z silnym osadzeniem w brytyjskim rynku supermarketów. Wielka Brytania ma rozwinięty segment convenience i wysoki udział produktów pakowanych, co teoretycznie sprzyja vertical farmingowi, ale jednocześnie presja na koszt jednostkowy jest bardzo wysoka.
6. Masanar Farm / YesHealth Group, Kuwejt
Masanar Farm powiązana z YesHealth Group zajmuje 6. miejsce z powierzchnią około 8 tys. m². To kolejny przykład dużej farmy indoor rozwijanej na Bliskim Wschodzie, gdzie produkcja lokalna ma ograniczać zależność od importu świeżych warzyw.
W tym przypadku kluczowa jest nie tylko powierzchnia, lecz także adaptacja technologii do gorącego klimatu oraz bardzo wysokich wymagań w zakresie efektywności wodnej. Projekty tego typu są często wspierane argumentem bezpieczeństwa żywnościowego bardziej niż samą krótkookresową opłacalnością finansową.
7. Plenty Compton, Stany Zjednoczone
Plenty zajmuje 7. miejsce dzięki farmie w Compton w Kalifornii, szacowanej na około 8 tys. m². Firma wcześniej była kojarzona głównie z sałatami i roślinami liściowymi, ale ten obiekt zwrócił uwagę rynku koncentracją na truskawkach uprawianych indoor.
To ważny sygnał dla branży, bo wskazuje przesunięcie od klasycznych leafy greens ku produktom o wyższej wartości jednostkowej. Truskawki, choć trudniejsze technologicznie, mogą lepiej uzasadniać koszt kapitału i energii niż niektóre podstawowe warzywa liściowe.
8. Bowery Farming Bethlehem, Stany Zjednoczone
Bowery Farming uplasowało się na 8. miejscu z farmą w Bethlehem o powierzchni około 7,9 tys. m². Spółka przez kilka lat była jedną z najgłośniejszych marek amerykańskiego vertical farmingu, rozwijając produkcję sałat i ziół dla nowoczesnego handlu detalicznego.
Przypadek Bowery dobrze pokazuje, że skala obiektu nie zawsze przekłada się na stabilność biznesową. Dla oceny branży to cenna lekcja: największe farmy wertykalne są często nośnym symbolem technologii, ale ich długoterminowa ekonomika zależy od kosztu finansowania, energii, logistyki chłodniczej i ceny końcowej produktu.
9. Mirai, Japonia
Japońska Mirai zajmuje 9. miejsce z obiektem o powierzchni około 7,3 tys. m². Firma jest znana z wysokiej wydajności produkcji sałaty i z wykorzystania doświadczeń zdobytych po katastrofie w Fukushimie, gdy bezpieczna i kontrolowana produkcja żywności nabrała dodatkowego znaczenia.
Mirai należy do grona firm, które wcześnie udowodniły, że plant factory może funkcjonować jako pełnoprawny zakład spożywczy, a nie wyłącznie demonstrator technologii. To szczególnie ważne na rynku japońskim, gdzie konsekwencja procesowa i jakość dostaw są krytyczne.
10. iFarm i największe wdrożenia partnerskie
Na 10. miejscu znalazły się największe publicznie opisane pojedyncze wdrożenia technologii iFarm, sięgające około 6,7 tys. m². To pozycja najbardziej ostrożna metodologicznie, ponieważ iFarm działa w modelu technologiczno-partnerskim, a nie zawsze jako bezpośredni operator każdego obiektu.
Uwzględnienie tej pozycji ma sens rynkowy, bo pokazuje rosnące znaczenie dostawców technologii „farm-as-a-platform”. Jednocześnie trzeba podkreślić, że przy tego typu modelach trudniej oddzielić skalę zakładu od skali samego wdrożenia systemowego.
Najważniejsze wnioski i struktura rynku
Po pierwsze, największe farmy wertykalne są silnie skoncentrowane w kilku regionach: Ameryce Północnej, Japonii, Europie Północnej oraz na Bliskim Wschodzie. To nie przypadek. Są to rynki z wysoką urbanizacją, relatywnie drogą ziemią lub wodą, rozwiniętą logistyką chłodniczą oraz skłonnością inwestorów do finansowania technologii żywnościowych.
Po drugie, dominującą kategorią produktową pozostają sałaty, zioła i warzywa liściowe. Wynika to z krótkiego cyklu uprawowego, wysokiej rotacji i względnie przewidywalnej jakości. Rozszerzanie działalności na owoce, jak truskawki, jest widoczne, ale na razie dotyczy mniejszej liczby obiektów i zwykle wymaga bardziej zaawansowanej ekonomiki projektu.
Po trzecie, skala powierzchni nie mówi wszystkiego o realnej pozycji rynkowej. Dwie farmy o podobnym metrażu mogą mieć istotnie różną wydajność, liczbę poziomów uprawowych, stopień automatyzacji, zużycie energii i strukturę kosztów. W branży vertical farming często ważniejsza od samego „rozmiaru” jest zdolność do utrzymania stabilnej marży przy dużej zmienności cen energii i kapitału.
Po czwarte, w rankingu widać duże znaczenie projektów budowanych z myślą o bezpieczeństwie żywnościowym, zwłaszcza w Zatoce Perskiej. Tam decyzje inwestycyjne nie są motywowane wyłącznie krótkookresowym zwrotem, lecz także odpornością łańcucha dostaw i ograniczaniem zależności importowej.
Po piąte, rynek jest nadal w fazie selekcji modeli biznesowych. Część najbardziej znanych marek sektora rozwijała się szybko, ale później ograniczała inwestycje, restrukturyzowała działalność lub zmieniała profil upraw. To odróżnia vertical farming od dojrzałych segmentów przemysłu spożywczego, gdzie ranking największych zakładów bywa dużo stabilniejszy.
Ograniczenia i różnice w danych
Najważniejszy problem metodologiczny polega na tym, że firmy nie raportują powierzchni według jednej definicji. Jedne podają powierzchnię całego budynku, inne powierzchnię farmy, jeszcze inne powierzchnię „growing area”, która może oznaczać tylko część produkcyjną albo sumę poziomów uprawowych. W tym zestawieniu wykorzystywałem wartości najbliższe fizycznej powierzchni obiektu lub farmy, unikając mieszania ich z „ekwiwalentem pola uprawnego”.
Drugie ograniczenie dotyczy statusu operacyjnego. W branży farm wertykalnych zdarza się, że obiekt jest otwarty, lecz nie pracuje jeszcze na pełnej mocy, albo przeciwnie: został szeroko opisany przy starcie, lecz później ograniczył działalność. Ranking nie jest więc zestawieniem bieżącej produkcji, lecz największych znanych obiektów według publicznie deklarowanej skali.
Trzecia kwestia to porównywalność geograficzna. Projekty z ZEA czy Kuwejtu często mają inne cele strategiczne niż projekty w USA czy Danii. Sama powierzchnia nie odzwierciedla różnic w kosztach energii, dostępie do kapitału, cenach detalicznych czy subsydiach pośrednich.
Wreszcie, branża jest dynamiczna i nie wszystkie firmy publikują jednakowo szczegółowe aktualizacje. Tam, gdzie dostępne były jedynie dane z okresu otwarcia obiektu, zaznaczyłem to w tabeli. Jeśli dokładna pozycja między obiektami o zbliżonej skali może się zmieniać wraz z nowymi publikacjami, należy traktować ranking jako najlepsze możliwe porównanie na podstawie jawnych danych, a nie absolutnie zamkniętą listę.
FAQ
Co oznacza „największa farma wertykalna” w tym rankingu?
W tym artykule „największa” oznacza największą według powierzchni farmy lub obiektu wyrażonej w m². Nie chodzi o przychody firmy, liczbę lokalizacji ani roczną produkcję.
Dlaczego ranking nie jest oparty na tonach produkcji?
Bo producenci bardzo rzadko publikują porównywalne i aktualne dane o rzeczywistej produkcji rocznej dla pojedynczych farm. Częściej podają powierzchnię obiektu albo projektową zdolność produkcyjną, a tych dwóch wskaźników nie należy mieszać.
Czy wszystkie farmy w zestawieniu są w pełni porównywalne?
Nie w pełni. Największa trudność wynika z różnych definicji powierzchni: część spółek podaje powierzchnię budynku, część powierzchnię farmy, a część operuje jeszcze powierzchnią wielopoziomowej strefy uprawowej. Dlatego ranking jest ostrożnym zestawieniem najlepszych dostępnych danych.
Dlaczego w rankingu dominują sałaty i zioła?
To produkty najlepiej dopasowane do ekonomiki obecnych farm wertykalnych: mają krótki cykl, wysoką świeżość handlową i dobrze znoszą dystrybucję lokalną. Uprawy bardziej wymagające, jak owoce, są możliwe, ale zwykle wiążą się z wyższym ryzykiem technologicznym i kosztowym.
Czy duża powierzchnia oznacza automatycznie silną pozycję rynkową?
Nie. O sukcesie rynkowym decydują także wydajność na m², liczba poziomów uprawy, koszty energii, poziom automatyzacji, kontrakty z detalem i zdolność do utrzymania stabilnej jakości produktu. W vertical farmingu skala jest ważna, ale sama w sobie nie przesądza o rentowności.
Dlaczego w zestawieniu jest tak mało europejskich farm?
Europa ma kilka dużych projektów, ale część z nich nie publikuje równie precyzyjnych danych o powierzchni jak operatorzy z USA, Japonii czy Bliskiego Wschodu. Dodatkowo po kryzysie energetycznym wiele projektów europejskich ostrożniej podchodziło do szybkiej ekspansji skali.