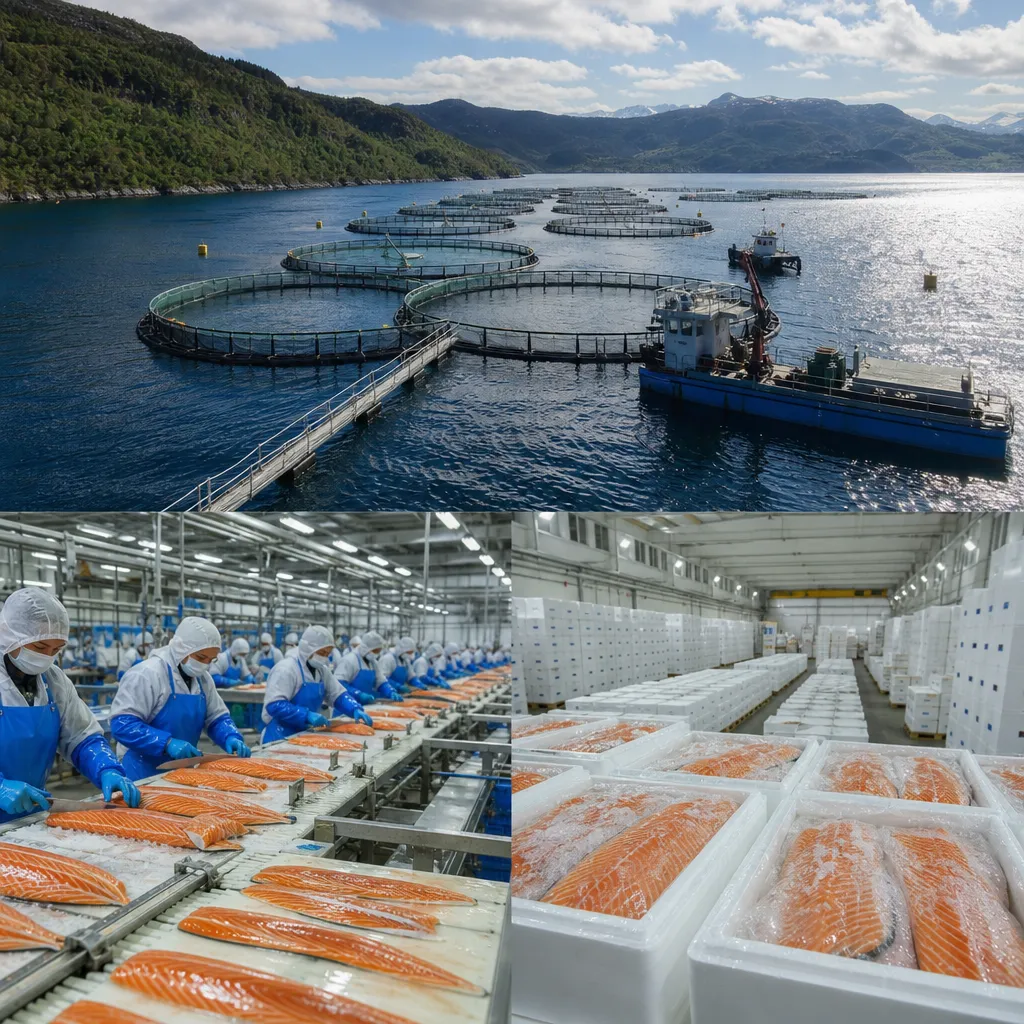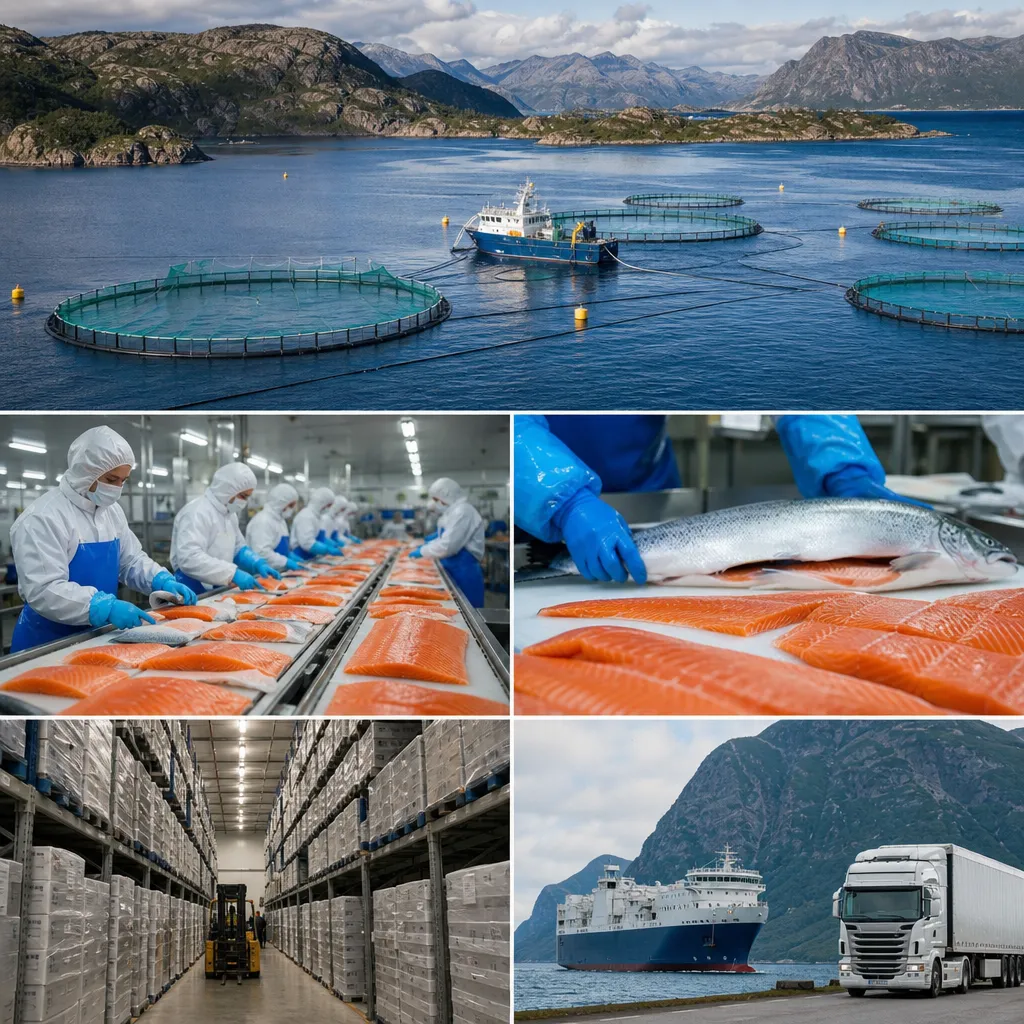
W światowej akwakulturze łososia atlantyckiego liderem pod względem wolumenu uboju i sprzedaży ryb hodowlanych w 2023 roku była norweska grupa Mowi. W tym zestawieniu „największe hodowle łososia” oznaczają nie pojedyncze fermy, lecz największe firmy prowadzące hodowlę łososia atlantyckiego, porównane według wolumenu zebranej i sprzedanej biomasy w tonach wagi patroszonej, czyli najczęściej raportowanego i względnie porównywalnego miernika branżowego. Ranking ma zasięg globalny i obejmuje producentów z Norwegii, Chile, Wysp Owczych oraz Kanady, ale jego głównym ograniczeniem jest to, że spółki stosują nieco różne definicje raportowanego wolumenu, a część firm podaje dane dla lat obrotowych kończących się w innych terminach. To oznacza, że zestawienie jest rzetelnym obrazem skali biznesu, lecz nie należy traktować go jako idealnie jednorodnego statystycznie rankingu wszystkich ferm łososia na świecie.
Jak powstał ranking największych hodowli łososia?
Przedmiotem rankingu są firmy akwakultury prowadzące hodowlę łososia atlantyckiego, a nie kraje, marki detaliczne ani pojedyncze zakłady. Jako kryterium przyjęto wolumen ryb zebranych lub sprzedanych z własnej hodowli w 2023 roku, wyrażony w tysiącach ton wagi patroszonej albo ekwiwalentu najbliższego tej kategorii, ponieważ to właśnie ten miernik najlepiej oddaje skalę działalności hodowlanej.
Podstawą były przede wszystkim raporty roczne i prezentacje wynikowe spółek: Mowi, SalMar, Leroy Seafood Group, Cermaq, Bakkafrost, AquaChile, Grieg Seafood, Australis Seafoods, Multi X i Nova Sea. W przypadkach, w których firmy raportują kilka zbliżonych kategorii, wykorzystano tę, która najpełniej opisuje własną hodowlę łososia i która jest najbliższa produkcji biologicznej, a nie przychodom czy zdolności produkcyjnej.
W rankingu nie mieszano przychodów ze zdolnością produkcyjną ani danych dla całych konglomeratów z danymi jednej spółki zależnej, jeśli dostępne były wyniki samego segmentu hodowlanego. Nie przeliczano walut, ponieważ głównym miernikiem jest wolumen w tonach. Tam, gdzie spółki łączą łososia z pstrągiem lub podają łączny wolumen „harvest” dla kilku gatunków, zostało to zaznaczone w tabeli jako ważna uwaga.
W praktyce oznacza to, że ranking najlepiej pokazuje liderów rynku hodowli łososia jako sektora przemysłu spożywczego, ale ma ograniczoną przydatność do porównywania efektywności biologicznej, rentowności lub jakości produktu. Dla tych celów potrzebne byłyby odrębne zestawienia.
Największe hodowle łososia – ranking
| Miejsce | Firma, kraj, zakład albo organizacja | Siedziba lub lokalizacja | Wynik | Rok lub okres danych | Źródło i ważna uwaga |
|---|---|---|---|---|---|
| 1 | Mowi | Bergen, Norwegia | 502 tys. ton | 2023 | Raport roczny Mowi 2023; wolumen zebrany, wszystkie regiony hodowli łososia |
| 2 | SalMar | Frøya, Norwegia | ok. 294 tys. ton | 2023 | Raport roczny SalMar 2023; wolumen harvest po konsolidacji NTS, wartość zaokrąglona |
| 3 | Lerøy Seafood Group | Bergen, Norwegia | 183 tys. ton | 2023 | Raport roczny Lerøy 2023; wolumen harvest łososia i pstrąga z własnej działalności |
| 4 | Cermaq | Oslo, Norwegia | ok. 170 tys. ton | 2023 | Sprawozdania Mitsubishi Corporation i materiały Cermaq 2023; dane szacunkowe dla harvest weight |
| 5 | Bakkafrost | Glyvrar, Wyspy Owcze | ok. 145 tys. ton | 2023 | Raport roczny Bakkafrost 2023; obejmuje Wyspy Owcze i Scottish Salmon, wartość zaokrąglona |
| 6 | AquaChile | Puerto Montt, Chile | ok. 133 tys. ton | 2023 | Raport AquaChile 2023; łączny harvest salmonids, dominujący udział łososia, możliwa domieszka pstrąga |
| 7 | Multi X | Puerto Montt, Chile | ok. 95 tys. ton | 2023 | Raporty Multiexport Foods 2023; wolumen harvest salmon, wartość zaokrąglona |
| 8 | Grieg Seafood | Bergen, Norwegia | 84 tys. ton | 2023 | Raport roczny Grieg Seafood 2023; harvest gutted weight z Norwegii i Kanady |
| 9 | Australis Seafoods | Puerto Varas, Chile | ok. 79 tys. ton | 2023 | Raport Joyvio Food/Australis 2023; wolumen łososiowatych, wartość przybliżona |
| 10 | Nova Sea | Lovund, Norwegia | ok. 52 tys. ton | 2023 | Raporty spółki i dane właścicielskie Leroy 2023; prywatna firma, wolumen zaokrąglony |
Liderzy rankingu największych hodowli łososia
Mowi
Mowi z siedzibą w Bergen zajęła 1. miejsce w rankingu dzięki wolumenowi około 502 tys. ton w 2023 roku. To największy globalny producent łososia hodowlanego według raportowanego harvest volume, z działalnością rozproszoną geograficznie między Norwegię, Chile, Szkocję, Kanadę, Wyspy Owcze i Irlandię.
Pozycja Mowi wynika nie tylko ze skali biologicznej, ale też z silnej integracji pionowej. Firma łączy własną produkcję pasz, hodowlę, przetwórstwo i sprzedaż marek detalicznych, co czyni ją jednym z najważniejszych podmiotów całego przemysłu spożywczego w segmencie ryb premium.
SalMar
SalMar, norweska grupa z Frøyi, uplasowała się na 2. miejscu z wolumenem około 294 tys. ton w 2023 roku. Skala działalności wzrosła po konsolidacji aktywów powiązanych z NTS i wzmocnieniu pozycji w północnej Norwegii.
Spółka jest szczególnie istotna dla rynku ze względu na rozwój technologii offshore i dużą koncentrację na wydajności biologicznej. Choć jest mniejsza od Mowi, pozostaje jednym z najważniejszych punktów odniesienia dla kosztów produkcji i zarządzania hodowlą na rynku norweskim.
Lerøy Seafood Group
Lerøy Seafood Group zajęła 3. miejsce z wynikiem 183 tys. ton w 2023 roku. Firma z Bergen działa zarówno w hodowli, jak i w przetwórstwie oraz dystrybucji ryb i owoców morza, co odróżnia ją od podmiotów silniej skoncentrowanych wyłącznie na samym grow-oucie.
W danych Lerøy istotne jest to, że spółka raportuje łącznie łososia i pstrąga. Z punktu widzenia rynku łososia pozostaje jednak jednym z największych producentów na świecie, z bardzo silną pozycją surowcową w Norwegii.
Cermaq
Cermaq, należący do Mitsubishi Corporation, zajął 4. miejsce z szacowanym wolumenem około 170 tys. ton. Firma prowadzi hodowlę głównie w Norwegii, Chile i Kanadzie, a jej skala jest dobrze widoczna w danych właściciela oraz materiałach korporacyjnych.
To przykład dużego producenta, którego znaczenie rynkowe bywa niedoszacowane, bo jako spółka zależna nie jest tak szeroko analizowany jak notowane grupy norweskie. Cermaq pozostaje jednak jednym z najważniejszych dostawców surowca dla światowego rynku łososia hodowlanego.
Bakkafrost
Bakkafrost z Wysp Owczych uplasował się na 5. miejscu z wynikiem około 145 tys. ton w 2023 roku. Firma rozwinęła skalę dzięki połączeniu bardzo efektywnej produkcji na Wyspach Owczych z aktywami Scottish Salmon Company w Szkocji.
Znaczenie Bakkafrost wykracza poza sam wolumen. Spółka uchodzi za jednego z liderów integracji łańcucha wartości, zwłaszcza dzięki inwestycjom w wylęgarnie, smoltyfikację i logistykę chłodniczą, co wzmacnia jej pozycję wśród największych koncernów spożywczych wyspecjalizowanych w rybach.
AquaChile
AquaChile zajęła 6. miejsce z wolumenem około 133 tys. ton w 2023 roku. To największy lub jeden z największych producentów łososiowatych w Chile, z silną obecnością w regionach Los Lagos, Aysén i Magallanes.
Warto pamiętać, że chilijskie spółki częściej raportują łącznie różne gatunki salmonidów. Mimo tej metodologicznej uwagi AquaChile pozostaje kluczowym graczem globalnej podaży i jednym z filarów pozycji Chile jako drugiego najważniejszego kraju w akwakulturze łososia.
Multi X
Multi X, należąca do Multiexport Foods, zajęła 7. miejsce z wynikiem około 95 tys. ton w 2023 roku. Spółka koncentruje się na hodowli i eksporcie łososia chilijskiego, obsługując dużą część sprzedaży na rynki Ameryki Północnej, Azji i Brazylii.
Jej znaczenie wynika z konsekwentnego wzrostu skali oraz mocnej pozycji w przetwórstwie i logistyce eksportowej. To dobry przykład firmy, która nie dorównuje wielkością największym grupom norweskim, ale należy do ścisłej czołówki globalnych producentów żywności pochodzenia wodnego.
Grieg Seafood
Grieg Seafood znalazł się na 8. miejscu z wolumenem 84 tys. ton w 2023 roku. Firma działała w tym okresie w Norwegii oraz Kanadzie i była jednym z bardziej rozpoznawalnych niezależnych producentów notowanych na giełdzie.
Jej skala jest wyraźnie mniejsza niż u pierwszej piątki, ale nadal bardzo duża na tle światowej branży. Grieg pokazuje też, jak mocno skonsolidowany jest sektor: nawet producent z harvestem liczonym w dziesiątkach tysięcy ton pozostaje znacznie mniejszy od lidera.
Australis Seafoods
Australis Seafoods zajęła 9. miejsce z wolumenem około 79 tys. ton w 2023 roku. To ważny chilijski producent należący do grupy Joyvio Food, obecny zarówno w hodowli, jak i w eksporcie produktów z łososia.
Spółka korzysta z rosnącego znaczenia południowego Chile jako centrum akwakultury, ale jednocześnie działa w bardziej wymagającym środowisku regulacyjnym i biologicznym niż wielu producentów norweskich. To wpływa na porównywalność samych ton z odmiennymi warunkami produkcji.
Nova Sea
Nova Sea zamyka ranking na 10. miejscu z wolumenem około 52 tys. ton w 2023 roku. Firma z Lovund jest znaczącym norweskim producentem, choć pozostaje mniejsza i bardziej regionalna niż największe grupy giełdowe.
Jej obecność w zestawieniu pokazuje, że nawet poza globalnymi gigantami istnieje warstwa bardzo dużych, wyspecjalizowanych firm rodzinnych i prywatnych. W branży łososiowej taki model nadal ma znaczenie, zwłaszcza w Norwegii.
Najważniejsze wnioski i struktura rynku
Po pierwsze, rynek hodowli łososia jest wyraźnie skoncentrowany. Już pierwsza piątka producentów odpowiada za ogromną część globalnej podaży łososia hodowlanego, co oznacza, że decyzje inwestycyjne kilku grup mają wpływ na cały międzynarodowy handel rybami premium.
Po drugie, dominują dwa kraje produkcji: Norwegia i Chile. W rankingu przeważają firmy norweskie, ale silna obecność AquaChile, Multi X i Australis pokazuje, że Chile pozostaje drugim filarem światowego sektora i kluczowym zapleczem eksportowym dla obu Ameryk i części Azji.
Po trzecie, skala biznesu nie opiera się wyłącznie na samej hodowli. Najwięksi producenci żywności z tego segmentu są zwykle zintegrowani pionowo: mają własne smoltownie, paszarnie, zakłady przetwórcze, chłodnie i sieci dystrybucji. To zmienia je z „hodowli” w pełnoprawne koncerny spożywcze.
Po czwarte, duże znaczenie ma konsolidacja. Pozycja SalMar, Bakkafrost czy części producentów chilijskich została w ostatnich latach wzmocniona przez przejęcia i łączenie aktywów. W tej branży wzrost organiczny bywa ograniczony przez licencje środowiskowe i biologiczne ryzyka produkcji.
Po piąte, same tony nie wyjaśniają całego obrazu rynku. Dla inwestorów i odbiorców przemysłowych równie ważne są wskaźniki biologiczne, śmiertelność, jakość surowca, koszty paszy, występowanie chorób i ograniczenia regulacyjne. Ranking wolumenowy dobrze pokazuje skalę, ale nie zastępuje analizy operacyjnej.
Ograniczenia i różnice w danych
Największym ograniczeniem rankingu jest niepełna jednorodność raportowania. Część firm podaje harvest volume, część sold volume, a część łączy łososia atlantyckiego z pstrągiem lub innymi salmonidami. W tabeli wybrano te wartości, które najbliżej opisują rzeczywistą skalę hodowli.
Drugą kwestią są różnice korporacyjne. Nie wszystkie duże podmioty są samodzielnie notowane na giełdzie, dlatego dla niektórych, jak Cermaq czy Nova Sea, zakres publicznie dostępnych danych jest mniejszy niż dla Mowi albo Lerøy. Tam, gdzie potrzebne było uogólnienie, wartości oznaczono jako przybliżone.
Trzecie ograniczenie dotyczy definicji „hodowli”. Temat można rozumieć jako pojedyncze fermy, regiony produkcji albo przedsiębiorstwa. W tym artykule ranking dotyczy firm, ponieważ dla pojedynczych lokalizacji brakuje globalnie porównywalnych, oficjalnych danych o produkcji.
Wreszcie, ranking nie obejmuje wszystkich prywatnych producentów, jeśli nie publikują one wystarczająco szczegółowych danych. Z tego powodu zestawienie należy traktować jako ranking największych dobrze udokumentowanych firm hodowlanych, a nie absolutnie kompletną listę wszystkich operatorów na świecie.
FAQ
Czy ranking dotyczy pojedynczych farm łososia?
Nie. Ranking dotyczy firm prowadzących hodowlę łososia, a nie pojedynczych ferm morskich czy słodkowodnych. Dla pojedynczych lokalizacji nie ma porównywalnych, globalnych danych publicznych.
Jakie kryterium zastosowano do porównania producentów?
Zastosowano wolumen zebranych lub sprzedanych ryb z własnej hodowli w 2023 roku, wyrażony w tonach. To bardziej adekwatny miernik dla hodowli niż przychody, które zależą również od cen, przetwórstwa i struktury sprzedaży.
Dlaczego nie porównano firm według przychodów?
Przychody źle oddają samą skalę hodowli, bo obejmują często przetwórstwo, dystrybucję, pasze i inne segmenty. Dwie firmy o podobnej produkcji mogą mieć bardzo różne obroty zależnie od modelu biznesowego i rynku zbytu.
Dlaczego w rankingu dominują Norwegia i Chile?
To dwa najważniejsze kraje światowej akwakultury łososia atlantyckiego. Norwegia jest największym producentem, a Chile drugim najważniejszym ośrodkiem dostaw, zwłaszcza dla rynków poza Europą.
Czy większa hodowla oznacza lepszą jakość łososia?
Nie. Ranking pokazuje skalę produkcji, a nie jakość, dobrostan, efektywność środowiskową czy walory sensoryczne. Do takich ocen potrzebne są inne wskaźniki i odrębne źródła danych.
Czy dane z 2023 roku są w pełni porównywalne?
Nie w pełni. Są porównywalne na tyle, by pokazać liderów rynku, ale spółki stosują różne praktyki raportowe, a niektóre wolumeny obejmują również pstrąga lub podawane są w zaokrągleniu. Dlatego część pozycji ma charakter możliwie najlepszej, lecz nadal przybliżonej estymacji.