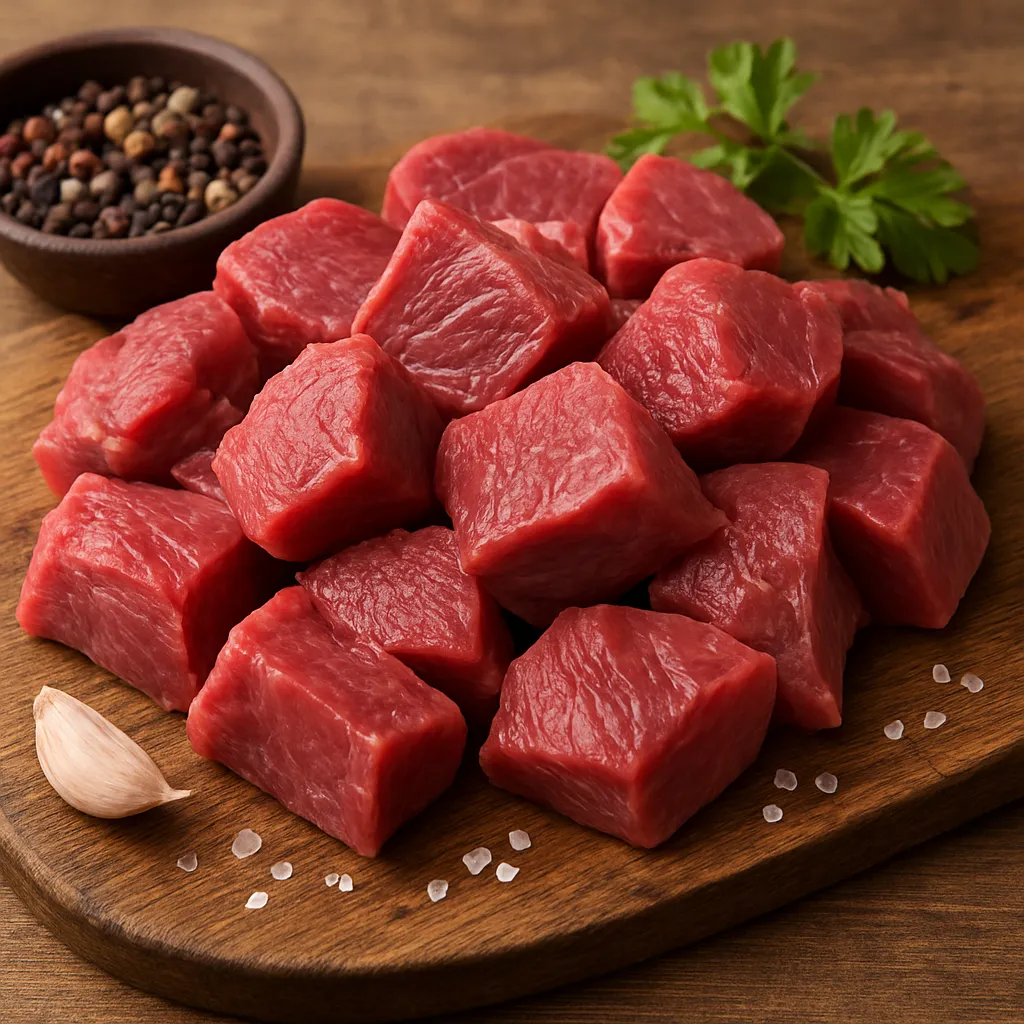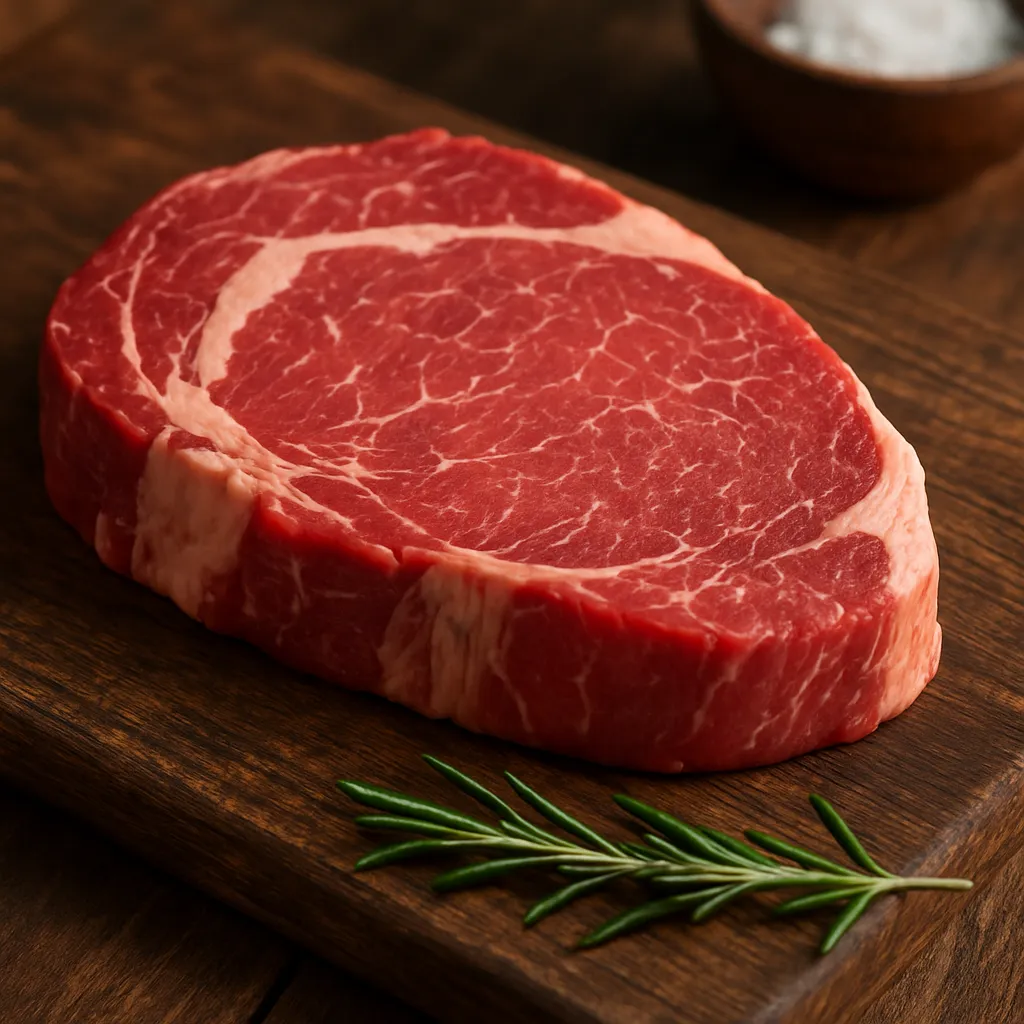
Mięso wołowe stekowe stanowi fragment rynku mięsa wołowego o szczególnym znaczeniu — to nie tylko produkt spożywczy, ale też symbol jakości, prestiżu i wartości dodanej w łańcuchu żywnościowym. Artykuł przedstawia analizę rynku tego segmentu na poziomie globalnym i lokalnym, aspekty ekonomiczne, rolę w przemyśle spożywczym, główne czynniki kształtujące popyt i podaż oraz najważniejsze wyzwania i trendy, które będą wpływać na jego dalszy rozwój.
Globalne ramy rynkowe i podstawowe statystyki
Rynek mięsa wołowego jest złożony i silnie zróżnicowany geograficznie. Produkcja globalna (obejmująca wołowinę i mięso z bawołów) w ostatnich latach oscylowała wokół 60–62 mln ton rocznie (dane FAO/USDA, lata 2020–2022). Największymi producentami są kraje takie jak Brazylia, Stany Zjednoczone, Chiny (w kontekście znacznej konsumpcji, a także produkcji), Indie (głównie mięso bawole) oraz Australia i Argentyna jako znaczący eksporterzy wysokiej jakości wołowiny.
W Unii Europejskiej produkcja mięsa wołowego wynosi kilka milionów ton rocznie, przy czym kraje takie jak Francja, Niemcy, Hiszpania, Irlandia i Włochy odgrywają kluczową rolę. Polska jest znaczącym producentem w regionie Europy Środkowo-Wschodniej — produkcja krajowa to rząd wielkości kilkuset tysięcy ton rocznie; udział Polski w rynku UE jest umiarkowany, ale rola kraju w eksporcie do niektórych rynków regionalnych rośnie.
Sektor steakowy (czyli dostarczający mięso przeznaczone bezpośrednio pod formę steku) jest jedynie częścią całkowitej produkcji wołowiny, ale cechuje się wyższą marżą, większym udziałem w gastronomii i większym potencjałem eksportowym dla jakościowych produktow.
Struktura podaży: hodowla, przetwórstwo i logistyka
Łańcuch dostaw mięsa stekowego obejmuje kilka kluczowych etapów: selekcję ras, hodowlę i żywienie bydła, ubojnie i rozbiór, dojrzewanie mięsa, jego pakowanie i dystrybucję. Na każdym z tych etapów można uzyskać przewagę konkurencyjną lub ponieść koszty, które finalnie kształtują cenę steku.
Hodowla i genetyka
W segmencie stekowym ważna jest selekcja ras i programy hodowlane. Rasy takie jak Angus, Hereford, Charolais czy Limousin są wysoko cenione za marmurkowatość, smak i teksturę mięsa. W krajach o rozwiniętej produkcji stekowej stosuje się zarówno systemy hodowli ekologicznej, jak i intensywnej, w zależności od strategii rynkowej i wymagań konsumentów.
Przetwórstwo i dojrzewanie
Dojrzewanie mięsa (wet-aging i dry-aging) jest elementem dodającym wartość. Steki z mięsa dojrzewanego suchym zyskują intensywniejszy smak i wyższą cenę. Przetwórstwo obejmuje też klasyfikację jakościową (np. USDA grades w USA, systemy krajowe w UE), która wpływa na cenę i kanały sprzedaży (detal, horeca, eksport). Inwestycje w nowoczesne ubojnie, systemy chłodnicze i techniki pakowania (vakuum, MAP) wpływają na wydłużenie trwałości i utrzymanie jakości.
Logistyka i łańcuch chłodniczy
Stekowy segment wymaga wysokiej jakości łańcucha chłodniczego — od uboju, przez magazynowanie, aż po dostawę do restauracji lub retailu. W warunkach międzynarodowego handlu towarowego kluczowe są certyfikaty sanitarne, traceability i spełnienie standardów fitosanitarnych oraz dobrostanu zwierząt.
Popyt, segmentacja rynku i kanały sprzedaży
Popyt na steki jest napędzany przez kilka czynników: wzrost zamożności, rozwój kultury jedzenia poza domem, moda kulinarna, rosnące zainteresowanie produktami premium oraz turystyka gastronomiczna. W krajach rozwiniętych konsumenci częściej decydują się na steki jako element towarzyszący celebracji posiłków lub jako doświadczenie w restauracji.
- Kanał horeca (hotele, restauracje, catering) — główny odbiorca najlepszych mięśni stekowych; zamówienia są często hurtowe i wymagają stabilnej jakości.
- Retail — segment premium w supermarketach i sklepach specjalistycznych: pakowane steki, gotowe produkty (marynaty, sous-vide) z większą marżą jednostkową.
- Eksport — kraje produkujące wysokiej jakości wołowinę koncentrują się na dostawach do rynków premium (Japonia, Korea Południowa, UE, USA) z wartością dodaną.
Konsumenci steków to często osoby o wyższych dochodach lub klienci segmentów miejskich. Jednakże popularność gotowania w domu i programy edukacyjne kulinarne (celebrity chefs, shows) powodują, że popyt na domowe steki rośnie także w szerokich grupach społecznych.
Ceny, marże i znaczenie ekonomiczne
Ceny steków są bardziej zmienne niż ceny mięsa mielonego czy części przetworzonych, ponieważ zależą od jakości, klasy, rasy, wieku zwierzęcia i procesu dojrzewania. Steki z dobrej klasy mięsa mogą kosztować wielokrotnie więcej za kilogram niż przeciętna wołowina. W handlu detalicznym w Europie ceny premium mogą sięgać kilkudziesięciu euro za kilogram, w zależności od kraju i certyfikacji (organiczne, dojrzewane, rasy specjalne).
Marże w segmencie steakowym są atrakcyjne — producenci mogą uzyskać lepsze ceny za cielęcinę i steki niż za części mechanicznie oddzielone czy mięso mielone. Restauracje i sklepy specjalistyczne osiągają wysoką marżę ze względu na wartość dodaną (przygotowanie, serwowanie, opakowanie).
Ekonomiczne znaczenie sektora obejmuje:
- Tworzenie miejsc pracy w hodowli, przetwórstwie, logistyce i gastronomii.
- Wpływy z eksportu dla krajów specjalizujących się w wysokiej jakości wołowinie.
- Rozwój powiązanych sektorów: pasze, weterynaria, usługi chłodnicze, gastronomia.
Znaczenie dla przemysłu spożywczego i gastronomii
W gastronomii stek pełni rolę produktu flagowego — często decyduje o renomie restauracji. Dla przetwórstwa mięsa stekowy segment jest impulsem do inwestycji w technologie poprawiające jakość (m.in. kontrolowana atmosfera, dojrzewanie). Trendy takie jak kuchnia fusion, slow food czy restauracje specjalizujące się w stekach wpływają na popyt na określone rodzaje mięsa oraz metody przygotowania.
Produkcja steków sprzyja także rozwojowi value-added products: marynaty, gotowe zestawy do grillowania, sous-vide, plastry premium w opakowaniach vacuum. W handlu detalicznym wzrasta zainteresowanie opakowaniami wygodnymi dla konsumenta, gotowymi przepisami i certyfikatami pochodzenia.
Zrównoważony rozwój, regulacje i wyzwania środowiskowe
Mięso wołowe stoi w centrum dyskusji o zrównoważonym rozwoju ze względu na emisje gazów cieplarnianych, zużycie wody i gruntów oraz wpływ hodowli na bioróżnorodność. Segment stekowy, mimo wysokiej wartości ekonomicznej, jest narażony na presję regulatorów i konsumentów. W odpowiedzi sektor podejmuje kroki:
- Programy redukcji emisji metanu (zmiany żywienia, szczepionki antymetanowe).
- Certyfikaty dobrostanu zwierząt i traceability w celu zwiększenia przejrzystości.
- Inicjatywy dotyczące zalesiania i ograniczenia wylesiania — szczególnie ważne w krajach eksportujących.
- Promocja praktyk agroekologicznych i systemów uprawy pasz ograniczających ślad węglowy.
Regulacje sanitarno-fitosanitarne (SPS), ograniczenia związane z użyciem antybiotyków oraz standardy dobrostanu będą coraz silniej wpływać na koszty produkcji i dostęp do rynków premium.
Trendy konsumenckie i innowacje
W segmencie steakowym obserwujemy kilka istotnych trendów:
- Premiumizacja — wzrost popytu na wysokiej jakości, certyfikowane mięso stekowe.
- Śledzenie pochodzenia — konsument chce wiedzieć, skąd pochodzi mięso, jak żyły zwierzęta i jaka była ich dieta.
- Zdrowie i bezpieczeństwo — większa dbałość o parametry odżywcze, tłuszcze i bezpieczeństwo mikrobiologiczne.
- Innowacje produktowe — sous-vide, gotowe zestawy do steków, marynaty o przedłużonej trwałości, certyfikowane steki ekologiczne.
- Konkurencja alternatyw — mięsa roślinne i hodowane in vitro na etapie rozwoju odgrywają coraz większą rolę jako alternatywa dla tradycyjnych steków, choć na razie udział rynkowy jest ograniczony.
Perspektywy rozwoju i ryzyka rynkowe
Perspektywy dla segmentu stekowego zależą od kilku czynników makroekonomicznych i strukturalnych:
- Zmiany demograficzne i wzrost zamożności w krajach rozwijających się mogą zwiększyć popyt na produkty premium.
- Wahania cen pasz (kukurydza, soja) oraz koszty energii wpływają na koszty hodowli i finalne ceny mięsa.
- Polityka handlowa i bariery eksportowe — umowy handlowe, cła i warunki sanitarne kształtują dostęp do rynków zagranicznych.
- Presja społeczna i regulacyjna dotycząca emisji i dobrostanu — może doprowadzić do zwiększenia kosztów produkcji, ale też do powstania produktów o wyższej wartości rynkowej.
Ryzykiem dla branży jest również niestabilność klimatyczna, choroby zwierząt (np. ASF wpływa głównie na trzodę, ale inne patogeny mogą wpływać na bydło), oraz rosnąca konkurencja od substytutów mięsnych.
Polska perspektywa: produkcja, konsumenci i możliwości eksportowe
W Polsce mięso wołowe stekowe ma specyficzne miejsce — rynek tradycyjny jest zdominowany przez spożycie wołowiny w postaciach gotowanych i duszonych, ale segment stekowy rozwija się w miastach, wraz z rozwojem restauracji i sklepów premium. Polski producent ma szansę na rozwój eksportu, zwłaszcza w segmencie mięsa dojrzewanego i rasy specjalnej, o ile inwestuje w jakość, traceability i certyfikacje.
Możliwości rozwoju w Polsce obejmują:
- Inwestycje w programy hodowlane i poprawę jakości mięsa poprzez selekcję ras oraz żywienie.
- Budowę marki opierającej się na lokalności i tradycji kulinarnej (np. regionalne certyfikaty jakości).
- Rozwój kanału horeca jako ambasadora marki — restauracje jako miejsce promocji polskiej wołowiny premium.
- Wykorzystanie programów unijnych i krajowych na modernizację ubojni, systemów chłodniczych oraz traceability.
Podsumowanie: strategiczne znaczenie i rekomendacje
Mięso wołowe stekowe to segment o dużej wartości dodanej, istotny dla przemysłu spożywczego, gastronomii i handlu. Jego rozwój zależy zarówno od globalnych trendów (popyt premium, kwestie środowiskowe), jak i lokalnych uwarunkowań (hodowla, koszty pasz, regulacje). Aby maksymalizować korzyści ekonomiczne, warto koncentrować się na kilku obszarach:
- Podnoszenie jakości przez inwestycje w hodowlę, genetykę i technologie dojrzewania.
- Budowanie transparentnych łańcuchów dostaw i silnej marki opartej na pochodzeniu i dobrostanie zwierząt.
- Dywersyfikacja kanałów sprzedaży: eksport do rynków premium, rozwój horeca i sprzedaż detaliczna z gotowymi produktami.
- Adaptacja do wymogów środowiskowych i inwestycja w rozwiązania redukujące ślad węglowy.
W dłuższej perspektywie rynek stekowy może przynieść znaczące korzyści gospodarcze krajom, które zainwestują w jakość, innowacje i zrównoważoną produkcję. Jednocześnie jego przyszłość będzie kształtowana przez presję na środowisko, ewolucję preferencji konsumentów i zmienne warunki handlu międzynarodowego.